Налоги при покупке дома в Турции: ставки 2026 года и примеры
По состоянию на 28 октября 2026 г. налоги при покупке дома в Турции складываются из пошлины за регистрацию титула (tapu harcı), которая уплачивается при регистрации, налога на добавленную стоимость (НДС), уже включённого в цену большинства новостроек, и ежегодного налога на недвижимость (emlak vergisi), который платят муниципалитету. Последующая продажа может повлечь подоходный налог на прирост стоимости, если она происходит в течение пяти лет с момента приобретения. Сдача недвижимости в аренду, передача по наследству и дарение подпадают под отдельные правила. В этом руководстве изложены все эти платежи: правовое основание каждого, цифра на 2026 год и расчёт, на котором она основана. Каждый платёж рассматривается отдельно, чтобы было понятно, на каком этапе покупки, владения или продажи он возникает и кто именно его оплачивает.
Суммы указаны в валюте «турецкая лира (TRY)». Суммы в долларах США в скобках пересчитаны по курсу продажи валюты Центрального банка Турецкой Республики (TCMB) от 27 октября 2026 г. (бюллетень 2026/203), последнему из опубликованных на 28 октября: USD 1 = TRY 49,7892. Расходы на покупку, не относящиеся к налогам, такие как комиссия агента и переводы, разобраны в нашем руководстве по сопутствующим расходам при покупке недвижимости в Турции, а калькулятор налогов на недвижимость в Турции применяет те же ставки к конкретной цене. Правила различаются в зависимости от лица, типа продавца и даты разрешения на строительство, поэтому в приведённых ниже примерах указаны их допущения. Эти допущения важны, потому что одна и та же квартира может облагаться по-разному в зависимости от того, кто её продаёт и когда выдано разрешение на строительство.
Что включают налоги при покупке дома в Турции
Турецкое законодательство облагает недвижимость налогами в четыре момента: при покупке, во время владения, при продаже или сдаче в аренду и при безвозмездной передаче. В таблице перечислены основные платежи, закон, на котором основан каждый из них, и цифры на 2026 год. Каждая строка поясняется в следующих разделах.
| Платёж | Правовое основание | Ставка или сумма на 2026 год | Кто платит |
|---|---|---|---|
| Пошлина за регистрацию титула (tapu harcı) | Закон о пошлинах 492, Тариф (4) I/20(a) | 2% налогооблагаемой стоимости для покупателя и 2% для продавца | Каждая сторона свои 2% |
| НДС на новостройку | Закон о НДС 3065, ст. 28; Решения Президента 5359 и 7346 | 10% на первые 150 м² чистой площади, 20% сверх этого (разрешение на строительство после 1 апреля 2022 г.) | Включён в счёт застройщика |
| Гербовый сбор по договору | Закон о гербовом сборе 488 | 9,48 промилле от указанной суммы; 0 для нотариально заверенного предварительного договора купли-продажи | Все подписанты солидарно |
| Ежегодный налог на недвижимость (emlak vergisi) | Закон о налоге на недвижимость 1319, ст. 8, 18 | 0,1% налоговой стоимости для жилья, удваивается в метрополитенских районах | Владелец |
| Налог на жильё высокой стоимости | Закон 1319, ст. 42–44 | от 0,3% до 1,0% части налоговой стоимости свыше TRY 17 711 000 | Владелец |
| Налог на прирост стоимости (değer artış kazancı) | Закон о подоходном налоге 193, повторная ст. 80 | Шкала от 15% до 40% на прирост при продаже в течение пяти лет после освобождения в размере TRY 150 000 | Продавец |
| Налог на доход от аренды | Закон о подоходном налоге 193, ст. 21, 74, 94 | Освобождение для жилья TRY 58 000, затем шкала от 15% до 40%; удержание 20% у некоторых арендаторов | Арендодатель |
| Налог на наследство и дарение | Закон 7338 | от 1% до 10% при наследовании, от 10% до 30% при дарении | Получатель |
Ряд этих цифр изменился в 2026 году. Фиксированные суммы и пороги в системе подоходного налога были проиндексированы вместе с коэффициентом переоценки 25,49%, объявленным на 2026 год, по данным EY Türkiye. Закон 7566, опубликованный в Официальном вестнике Турции (Resmî Gazete) 19 декабря 2025 г., изменил формулировку базы пошлины за регистрацию титула, повысил штраф за заниженную цену и ограничил налоговые стоимости недвижимости на 2026 год, согласно пояснительной записке Стамбульской палаты присяжных бухгалтеров. Сама пропорциональная ставка пошлины за регистрацию титула не изменилась. Иными словами, изменились база расчёта и санкции, а не процент, который платит каждая сторона.
Пошлина за регистрацию титула (tapu harcı) и налогооблагаемая стоимость
Пошлина за регистрацию титула — самый крупный отдельный налог при покупке дома в Турции на вторичном рынке; она уплачивается в земельном реестре до регистрации перехода права. Закон о пошлинах (Закон 492) устанавливает её в Тарифе (4), раздел I, пункт 20(a): это сбор с продаж, обменов и аналогичных передач, рассчитываемый отдельно для передающего и для приобретающего лица. Применяемая ставка составляет 2% (binde 20) для каждой стороны, тогда как законодательная базовая цифра в том же тарифе — 1% (binde 10); закон уполномочивает Президента повысить ставку в пределах однократного увеличения, а текст тарифа на mevzuat.gov.tr показывает 2% как применяемое значение. Руководство Главного управления земельного реестра и кадастра (TKGM) по приобретению недвижимости иностранцами также указывает, что и покупатель, и продавец платят пошлину за регистрацию титула по ставке 2%. Стороны могут договориться в договоре, что одна из них несёт обе доли, но такое соглашение не меняет того, кто отвечает перед государством. Иначе говоря, договорённость между покупателем и продавцом распределяет расходы между ними, но не освобождает ни одного из них от обязательств перед налоговыми органами.
Как определяется налогооблагаемая стоимость
Пошлина рассчитывается от заявленной цены продажи, но никогда не менее муниципальной налоговой стоимости недвижимости. Закон 7566 изменил порядок формулировок пункта 20(a) именно так: пошлина исчисляется от заявленной цены передачи, которая не может быть ниже налоговой стоимости недвижимости. Статья 63 Закона 492 добавляет два правила. Для квартиры в здании с сервитутом на этаж (kat irtifakı) пошлина исчисляется от всей цены передачи. Если налоговая инспекция позднее установит, что пошлина уплачена с суммы ниже налоговой стоимости недвижимости или что заявленная цена не отражает действительность, пошлина с разницы начисляется дополнительно, а штраф за налоговые потери теперь составляет однократный размер, то есть 100% недоплаченной пошлины, тогда как раньше он составлял 25%. Таким образом, занижение цены в договоре не уменьшает пошлину, поскольку база не может быть ниже налоговой стоимости, а при обнаружении расхождения налоговая инспекция начисляет разницу дополнительно.
Налоговая стоимость недвижимости в 2026 году тоже изменилась. По временной статье 23 Закона о налоге на недвижимость в редакции Закона 7566 стоимости на 2026 год не могут превышать «двукратное превышение» стоимостей 2025 года, и та же статья устанавливает, что определённые по ней стоимости используются также для налогов и пошлин, основанных на налоговой стоимости недвижимости. База пошлины за регистрацию титула относится к числу таких пошлин. Муниципалитет выдаёт справку о текущей стоимости (emlak rayiç değeri belgesi), а руководство TKGM включает эту справку в список документов, запрашиваемых в земельном реестре. Иначе говоря, изменение налоговых стоимостей в этом году влияет не только на ежегодный налог на недвижимость, но и на разовую пошлину при регистрации.
Сбор за услуги реестра и другие позиции в земельном реестре
Помимо пошлины за регистрацию титула, земельный реестр взимает сбор оборотного фонда за свои услуги. Тариф TKGM на 2026 год содержит ориентировочные суммы TRY 2 227,00 и TRY 307,00, а обзор тарифа от юридической фирмы сообщает, что базовая сумма TRY 2 227 умножается на местный коэффициент от 0,30 до 3,00 в зависимости от района, а сумма TRY 307 добавляется за каждый следующий участок после первого. Для одной квартиры это даёт TRY 668,10 при самом низком коэффициенте и TRY 6 681,00 при самом высоком (от USD 13 до USD 134). Иностранные покупатели также предъявляют паспорт, муниципальную справку о стоимости, полис обязательного страхования от землетрясений (DASK) на здание, фотографии, присяжного переводчика, если сторона не говорит по-турецки, и апостилированную и переведённую доверенность, если их представляет другое лицо, согласно руководству TKGM. В руководстве добавлено, что для покупки иностранцу вид на жительство не нужен. Эти суммы невелики по сравнению с пошлиной за регистрацию титула, но их нужно учитывать в полном расчёте расходов на покупку.
| Позиция в земельном реестре | Цифра на 2026 год | Источник |
|---|---|---|
| Пошлина за регистрацию титула, покупатель | 2% от большей из заявленной цены и налоговой стоимости | Закон 492, Тариф (4) I/20(a) |
| Пошлина за регистрацию титула, продавец | 2% от той же базы | Закон 492, Тариф (4) I/20(a) |
| Сбор за услуги (оборотный фонд) | TRY 2 227 × коэффициент от 0,30 до 3,00 = от TRY 668,10 до TRY 6 681,00 | Тариф TKGM на 2026 год; обзор юридической фирмы для коэффициента |
| Штраф за заниженную базу | 100% недоплаченной пошлины (было 25%) | Закон 7566; Закон 492, ст. 63 |
| Справка о налоговой стоимости недвижимости | Выдаётся муниципалитетом; требуется для дела в реестре | Руководство TKGM для иностранцев |
НДС на новостройки и освобождение для иностранных покупателей
Налог на добавленную стоимость применяется к поставкам, совершаемым в рамках коммерческой или профессиональной деятельности, поэтому возникает главным образом при покупке нового дома у застройщика. В этом смысле НДС — та часть, от которой налоги при покупке дома в Турции зависят сильнее всего, потому что многое определяется тем, кто продавец. Статья 1 Закона о НДС (Закон 3065) ограничивает налог поставками и услугами в рамках коммерческой, промышленной, сельскохозяйственной или профессиональной деятельности, поэтому разовая продажа квартиры частным собственником, не торгующим недвижимостью, находится вне НДС, и пошлина за регистрацию титула остаётся основной статьёй расходов на передачу на вторичном рынке. Статья 28 устанавливает базовую ставку 10% и уполномочивает Президента устанавливать другие ставки, включая различные ставки для поставок жилья в зависимости от стоимости участка или дома и от местоположения. Поэтому первый вопрос при оценке налоговой нагрузки — кто именно продаёт объект: застройщик или частное лицо.
Ставки для жилья с разрешением на строительство после 1 апреля 2022 г.
Решение Президента 5359 от марта 2022 г. ввело сниженную ставку для первых 150 м² чистой площади домов, разрешение на строительство которых датировано 1 апреля 2022 г. или позднее, а Решение Президента 7346, опубликованное в Официальном вестнике 7 июля 2023 г. и действующее с 10 июля 2023 г., повысило сниженную ставку списка с 8% до 10%, а общую ставку с 18% до 20%, согласно обзору решения в налоговой прессе. Для жилья в итоге получается 10% на часть цены, соответствующую первым 150 м² чистой площади, и 20% на часть сверх этого. Само решение опубликовано в Официальном вестнике от 7 июля 2023 г. Чистая площадь — это полезная площадь по определению циркуляров по НДС, и она меньше брутто-площади, указанной в рекламной брошюре. Разрешения, датированные до 1 апреля 2022 г., подчиняются прежним правилам для жилья, а ставка 1% применяется к некоторым проектам городской трансформации по Закону 6306. Поэтому дата разрешения на строительство и чистая площадь квартиры напрямую определяют итоговую ставку НДС в счёте.
Смешанная ставка рассчитывается от цены объектов. Для дома чистой площадью 180 м² по цене TRY 12 000 000 до НДС 150/180 цены (TRY 10 000 000) облагается по ставке 10%, то есть TRY 1 000 000, а 30/180 (TRY 2 000 000) — по ставке 20%, то есть TRY 400 000. Итого НДС составляет TRY 1 400 000, или 11,67% цены до налога (USD 28 119), а счёт составляет TRY 13 400 000. Для квартиры чистой площадью 150 м² или менее вся цена облагается по ставке 10%. Таким образом, эффективная ставка для такого дома оказывается между двумя законными ставками.
Освобождение для иностранных покупателей-нерезидентов
Статья 13(1)(i) Закона о НДС, добавленная Законом 6824 в 2017 г., освобождает от налога первую поставку здания, построенного как жильё или рабочее помещение, если цена ввозится в Турцию в иностранной валюте. В тексте названы три группы покупателей: граждане Турции, проживающие за границей более шести месяцев по рабочему или резидентскому разрешению, иностранные физические лица, не являющиеся резидентами Турции, и организации, не имеющие места нахождения в Турции и не имеющие там рабочего места или постоянного представителя, получающих доход. Два следствия прямо записаны в самой статье. Если освобождение применено при несоблюдении условий, покупатель солидарно с продавцом отвечает за налог, штраф и проценты за просрочку. Если дом отчуждается в течение трёх лет, неуплаченный налог и проценты за отсрочку должно уплатить отчуждающее лицо до оформления сделки с титулом. Трёхлетний срок заменил однолетний Законом 7394 в 2022 г. Обе оговорки показывают, что освобождение предоставляется на условиях и что ответственность за его правильное применение лежит и на покупателе. Закон доступен на mevzuat.gov.tr.
Подробные условия по иностранной валюте содержатся в Общем коммюнике по применению НДС, а не в законе. Обзор юридической фирмы от февраля 2024 г. сообщает, что не менее 50% цены должно быть ввезено до даты счёта, а остальное — в течение года, что банковский перевод должен идентифицировать покупателя и дом и что освобождение не применяется к перепродажам и к объектам, не поставленным застройщиком. Является ли покупатель нерезидентом, определяется по тесту налогового резидентства для подоходного налога, описанному далее в этом руководстве. Эти условия относятся к подзаконному акту, а не к тексту закона, поэтому их нужно проверять отдельно от самой статьи закона.
Гербовый сбор, нотариальные сборы, DASK и другие обязательные расходы
Некоторые обязательные платежи при покупке — это расходы, а не налоги, и они перечислены здесь только для того, чтобы расчёт покупки был полным. Гербовый сбор по Закону о гербовом сборе (Закон 488) — налог: договор с указанной суммой облагается по ставке 9,48 промилле, все подписанты несут солидарную ответственность, а нотариально заверенный предварительный договор купли-продажи недвижимости облагается по нулевой ставке в промилле, согласно статье Alomaliye от 1 сентября 2026 г. Предельная сумма на один документ в 2026 году составляет TRY 29 115 961,10 по данным той же статьи. Тариф нотариальных сборов на 2026 год (Официальный вестник № 33123, 30 декабря 2025 г.) устанавливает сбор в размере 0,1% стоимости продажи с минимумом TRY 500 и максимумом TRY 4 000 за нотариально заверенный договор купли-продажи; сама продажа титула подписывается в земельном реестре, а не у нотариуса.
Обязательное страхование от землетрясений (DASK) — это страховая премия, а не налог. На странице тарифов DASK страховая сумма определяется как удельная стоимость за квадратный метр, умноженная на брутто-площадь, с ограничением максимумом, при тарифной ставке в промилле, зависящей от типа здания и группы сейсмического риска от I до VII. Для полисов, начинающихся 1 октября 2026 г., удельная стоимость составляет TRY 12 039 за м² для железобетонных зданий и TRY 8 026 за м² для остальных зданий при максимальной страховой сумме TRY 2 552 268. С 1 ноября 2026 г. в таблице указаны TRY 12 288 и TRY 8 192 за м² и максимум TRY 2 605 100. DASK публикует пример для 100 м²: от TRY 879 в группе риска VII до TRY 3 395 в группе I для железобетонного здания. Страховая сумма и премия, таким образом, зависят от площади, типа здания и группы риска, а не от цены покупки. Наша статья о страховании недвижимости и контроле над ним в Турции описывает сам полис.
Иностранные покупатели сталкиваются и с отчётом об оценке. Циркуляр TKGM 2024/2 устанавливает порядок отчётов об оценке, используемых при приобретении недвижимости иностранцами, а сами отчёты выдают оценочные компании, уполномоченные Советом по рынкам капитала (SPK). Минимальный тариф вознаграждения SPK на 2026 год, опубликованный в Официальном вестнике 31 декабря 2025 г., устанавливает TRY 17 622 для объекта до 250 м² брутто и TRY 20 217 для объектов от 251 до 500 м², как сообщает Ekonomi Gazetesi. Это минимальные суммы, к ним добавляется НДС 20%, а стороны могут договориться о более высокой цене.
Расчётный пример: налоги при покупке дома в Турции за TRY 10 000 000
Следующая гипотетическая покупка показывает, как складываются платежи. Покупатель приобретает у застройщика новую квартиру чистой площадью 120 м² за TRY 10 000 000 (USD 200 847), цена включает НДС. Разрешение на строительство датировано после 1 апреля 2022 г. Брутто-площадь квартиры для целей страхования составляет 140 м², здание железобетонное, а муниципальная налоговая стоимость предположена в размере TRY 4 000 000, что ниже цены, поэтому налогооблагаемой стоимостью служит цена.
| Шаг | Расчёт | Результат |
|---|---|---|
| НДС в цене (10%) | 10 000 000 × 10 / 110 | TRY 909 091 (USD 18 259); цена до НДС TRY 9 090 909 |
| Пошлина за регистрацию титула, покупатель (2%) | 10 000 000 × 0,02 | TRY 200 000 (USD 4 017) |
| Пошлина за регистрацию титула, продавец (2%) | 10 000 000 × 0,02 | TRY 200 000, оплачивает застройщик или по договорённости |
| Сбор за услуги реестра | 2 227 × 0,30 – 2 227 × 3,00 | от TRY 668 до TRY 6 681 (от USD 13 до USD 134) |
| DASK, первый год | 140 × 12 039 = 1 685 460 × от 0,73 до 2,82 промилле | от TRY 1 230 до TRY 4 753 (от USD 25 до USD 95) |
| Отчёт об оценке (иностранный покупатель) | 17 622 × 1,20 (НДС 20%) | TRY 21 146 (USD 425) |
| Гербовый сбор, договор в простой письменной форме | 10 000 000 × 0,00948 | TRY 94 800 (USD 1 904); ноль для нотариально заверенного предварительного договора купли-продажи |
| Нотариальный сбор, нотариально заверенный договор | 0,1% от 10 000 000 = 10 000, с ограничением | TRY 4 000 (USD 80) |
Законные платежи покупателя в реестре, на страхование и оценку в сумме составляют от TRY 223 045 до TRY 232 580, то есть около 2,2%–2,3% цены (от USD 4 480 до USD 4 671) до гербового сбора по договору в простой форме, нотариальных сборов и комиссии агента. НДС 10% в размере TRY 909 091 уже входит в счёт на TRY 10 000 000 и не является дополнительным платежом. Следовательно, для этой квартиры налоговая нагрузка при покупке сосредоточена в НДС и пошлине за регистрацию титула, а остальные платежи сравнительно невелики. Если покупатель — иностранное физическое лицо-нерезидент, отвечающее условиям статьи 13(1)(i), счёт был бы выставлен без НДС, и та же квартира стоила бы TRY 9 090 909 до НДС на тех же условиях, с пометкой в титуле о запрете продажи на три года.
Цена TRY 10 000 000 выше уровня USD 200 000, который Главное управление по вопросам миграции использует для вида на жительство на основании недвижимости, о чём говорится в одном из следующих разделов. Она выбрана только потому, что арифметику легко проследить.
Ежегодный налог на недвижимость и другие ежегодные платежи
После регистрации разовые налоги при покупке дома в Турции сменяются ежегодными платежами. Владение влечёт ежегодный налог на недвижимость, установленный Законом о налоге на недвижимость (Закон 1319). По статье 8 ставка налога на здания составляет 1 промилле (0,1%) для жилья и 2 промилле (0,2%) для прочих зданий, а в границах метрополитенских муниципалитетов и прилегающих территорий, охваченных Законом 5216, ставки применяются с повышением на 100%. Для земли статья 18 устанавливает 1 промилле для сельскохозяйственных земель (arazi) и 3 промилле для земельных участков под застройку (arsa) с тем же повышением в метрополиях. Президент может снизить ставки вдвое или повысить их до трёхкратного размера. Таким образом, итоговая ставка зависит одновременно от типа объекта и от того, находится ли он в границах метрополитенского муниципалитета. Полный текст доступен на mevzuat.gov.tr.
| Тип недвижимости | Вне метрополитенских районов | В метрополитенских районах |
|---|---|---|
| Жильё (здание) | 0,1% | 0,2% |
| Прочее здание (магазин, офис) | 0,2% | 0,4% |
| Сельскохозяйственные земли (arazi) | 0,1% | 0,2% |
| Земельный участок под застройку (arsa) | 0,3% | 0,6% |
Налоговая стоимость, индексация и изменение 2027 года
Налог начисляется на налоговую стоимость (vergi değeri), которую муниципалитет выводит из таблиц стоимости строительства и удельных стоимостей земли, а не на рыночную цену. Статья 29 устанавливает, что после первого года стоимость ежегодно растёт на коэффициент переоценки. Закон 7566 изменил прежнее правило половинной ставки: там, где закон раньше применял половину коэффициента переоценки, теперь применяется весь коэффициент, а временная статья 23 сохраняет стоимости 2027, 2028 и 2029 годов на базе, установленной на 2026 год. Та же временная статья ограничивает стоимость 2026 года «двукратным превышением» стоимости 2025 года, и Стамбульская палата присяжных бухгалтеров резюмирует эффект как ограничение налога 2026 года двойной суммой налога, уплаченного за 2025 год.
Декларация и месяцы уплаты
Новый владелец означает смену налогоплательщика, которую статья 33(6) относит к событиям, меняющим запись о налоговой стоимости. Статья 23 требует уведомить муниципалитет по месту нахождения недвижимости в бюджетном году события или в течение трёх месяцев, если событие приходится на последние три месяца года, а статья 9 начинает обязанность со следующего бюджетного года. Налог уплачивается двумя равными взносами: первым в марте, апреле или мае и вторым в ноябре, согласно статье 30, которая также позволяет министерству менять месяцы для отдельных регионов. Таким образом, для нового владельца действуют два отдельных срока: срок уведомления муниципалитета и сроки уплаты взносов.
Налог на жильё высокой стоимости
Статьи 42–44 того же закона добавляют налог на жильё, налоговая стоимость которого выше порогового значения. Коммюнике 88 установило этот порог в TRY 17 711 000 с 1 января 2026 г. (USD 355 720). Налог применяется только к превышению: 0,3% на часть между TRY 17 711 000 и TRY 26 567 000; TRY 26 568 плюс 0,6% между TRY 26 567 000 и TRY 35 425 000; и TRY 79 716 плюс 1,0% выше TRY 35 425 000. Для жилья с налоговой стоимостью TRY 20 000 000 расчёт таков: (20 000 000 − 17 711 000) × 0,003 = TRY 6 867. Поскольку тест использует муниципальную налоговую стоимость, а не цену продажи, у многих домов с ценой выше порога налоговая стоимость ниже него. В таблице ниже этот налог показан со значением «нет», потому что налоговая стоимость в примере намного ниже порога.
Налог на уборку и таблица ежегодных расходов
Дома со счётчиком воды также платят экологический налог на уборку в составе счёта за воду. На 2026 год ставка составляет TRY 4 за м³ воды в метрополитенских муниципалитетах и TRY 3 за м³ в остальных, по данным обзора Коммюнике 59 от KPMG. В таблице всё это применяется к квартире из предыдущего примера при предполагаемой налоговой стоимости TRY 4 000 000 и расходе воды 15 м³ в месяц.
| Ежегодный платёж | Расчёт | Вне метрополитенского района | В метрополитенском районе |
|---|---|---|---|
| Налог на недвижимость | 4 000 000 × 0,1% или 0,2% | TRY 4 000 (два взноса по 2 000) | TRY 8 000 (два взноса по 4 000) |
| Налог на уборку | 15 м³ × 12 месяцев × TRY 3 или TRY 4 | TRY 540 | TRY 720 |
| Продление DASK | 1 685 460 × от 0,73 до 2,82 промилле | от TRY 1 230 до TRY 4 753 | от TRY 1 230 до TRY 4 753 |
| Налог на жильё высокой стоимости | Налоговая стоимость ниже TRY 17 711 000 | Нет | Нет |
| Итого | Сумма строк | от TRY 5 770 до TRY 9 293 (от USD 116 до USD 187) | от TRY 9 950 до TRY 13 473 (от USD 200 до USD 271) |
Прирост капитала: налог на прирост стоимости и правило пяти лет
В Турции нет отдельного налога на прирост капитала. Частное лицо, продающее недвижимость, платит подоходный налог с прироста по статье доходов от прироста стоимости (değer artış kazancı), но только если продажа происходит в течение пяти лет с момента приобретения. Правило закреплено в повторной статье 80 Закона о подоходном налоге, а Управление государственных доходов (GİB) разъясняет его в брошюре о декларировании подоходного налога при продаже недвижимости в течение пяти лет. Согласно этой брошюре, прирост от недвижимости, приобретённой возмездно и отчуждённой в течение пяти лет с даты приобретения, облагается налогом, пять лет считаются в календарных днях, а недвижимость, приобретённая безвозмездно, например по наследству, при продаже не создаёт облагаемого прироста. В собственном примере GİB покупка 21 октября 2022 г. и продажа 13 июля 2023 г. признаны облагаемыми, потому что пять полных лет не прошло. Иначе говоря, срок владения — главный фактор, определяющий, возникает ли налог при продаже.
Дата приобретения и кто считается торговцем
Датой приобретения обычно считается дата регистрации в земельном реестре в соответствии со статьёй 705 Гражданского кодекса. Брошюра делает исключение для домов, принятых в готовом к использованию виде от жилищных кооперативов, жилищного управления TOKİ или других лиц до регистрации: если владелец докажет фактическое использование актами передачи и счетами за коммунальные услуги, берётся дата фактического использования. Тот, кто постоянно покупает и продаёт недвижимость, в нескольких сделках в течение года или в последовательные годы, облагается налогом как получатель коммерческого дохода, а земля, купленная и разделённая на участки в течение пяти лет, также создаёт коммерческий доход, согласно той же брошюре. Эти правила определяют, с какой даты начинает идти пятилетний срок и можно ли вообще считать продавца частным лицом.
Расчёт прироста и освобождение
Чистый прирост — это цена продажи за вычетом стоимости приобретения и расходов и налогов, понесённых продавцом при отчуждении. Стоимость индексируется: она умножается на индекс цен производителей (Yi-UFE) месяца, предшествующего продаже, делённый на индекс месяца, предшествующего приобретению, но только если индекс вырос на 10% или более. В примере GİB TRY 1 000 000 умножаются на 2 105,17 / 533,44, и получается TRY 3 946 404. Ежегодное освобождение в размере TRY 150 000 применяется к приросту от стоимости, полученному в 2026 году (TRY 120 000 за 2025 год), по Коммюнике 332, опубликованному в Официальном вестнике 31 декабря 2025 г. Остаток облагается по общей шкале подоходного налога. Таким образом, итоговый налог зависит от индексации стоимости, от понесённых продавцом расходов и от годового освобождения.
| Налогооблагаемый доход в 2026 г. (не зарплата) | Ставка | Совокупный налог на верхней границе |
|---|---|---|
| До TRY 190 000 | 15% | TRY 28 500 |
| От TRY 190 000 до TRY 400 000 | 20% | TRY 70 500 |
| От TRY 400 000 до TRY 1 000 000 | 27% | TRY 232 500 |
| От TRY 1 000 000 до TRY 5 300 000 | 35% | TRY 1 737 500 |
| Свыше TRY 5 300 000 | 40% | — |
Шкала — та, что установлена для доходов 2026 года Коммюнике 332, как указано в обзоре KPMG. Резиденты декларируют прирост в годовой декларации, подаваемой в марте следующего года, а налог уплачивается двумя равными взносами в марте и июле. Налогоплательщик-нерезидент, не обязанный подавать годовую декларацию, должен сообщить о приросте от недвижимости в отдельной декларации в налоговую инспекцию по месту нахождения недвижимости в течение 15 дней с даты возникновения прироста. Брошюра GİB доступна на intvrg.gib.gov.tr.
Расчётные примеры: продажа через 3 года и через 6 лет
Оба примера используют гипотетическую квартиру и правила 2026 года. Формула индексации требует индекса цен производителей за два месяца. Только уровень сентября 2023 г. взят из опубликованной таблицы индексов в использованных здесь источниках, поэтому коэффициент для периода выведен из годовых изменений, опубликованных TCMB. В таблице цен производителей TCMB годовые изменения составляют 33,09% за сентябрь 2024 г., 26,59% за сентябрь 2025 г. и 27,38% за сентябрь 2026 г., а таблица GİB указывает индекс сентября 2023 г. на уровне 2 749,98. Коэффициент между сентябрём 2023 г. и сентябрём 2026 г. равен 1,3309 × 1,2659 × 1,2738 = 2,146, что соответствует индексу около 5 902 за сентябрь 2026 г.; цепочка месячных изменений даёт 2,1465, поэтому используется 2,146. Коэффициент выведен из опубликованных процентов и не является официальным уровнем индекса; в реальной декларации используются уровни индекса TÜİK. Эти оговорки важны, потому что приведённые ниже результаты следует читать как иллюстрацию метода, а не как официальный расчёт.
Продажа через 3 года
Физическое лицо покупает квартиру в октябре 2023 г. за TRY 3 000 000 и продаёт её в октябре 2026 г. за TRY 9 000 000 (USD 180 762). Продажа происходит в течение пяти лет, поэтому прирост облагается налогом. Месяц до приобретения — сентябрь 2023 г., месяц до продажи — сентябрь 2026 г.
| Шаг | Расчёт | Результат |
|---|---|---|
| Рост индекса за период | 2,146 − 1 = 114,6%, выше порога 10% | Индексация применяется |
| Индексированная стоимость | 3 000 000 × 2,146 | TRY 6 438 000 |
| Пошлина продавца за регистрацию титула (2%) | 9 000 000 × 0,02 | TRY 180 000 |
| Чистый прирост стоимости | 9 000 000 − 6 438 000 − 180 000 | TRY 2 382 000 |
| За вычетом освобождения 2026 года | 2 382 000 − 150 000 | TRY 2 232 000 |
| Налог, полоса 15% | 190 000 × 0,15 | TRY 28 500 |
| Налог, полоса 20% | (400 000 − 190 000) × 0,20 | TRY 42 000 |
| Налог, полоса 27% | (1 000 000 − 400 000) × 0,27 | TRY 162 000 |
| Налог, полоса 35% | (2 232 000 − 1 000 000) × 0,35 | TRY 431 200 |
| Подоходный налог на прирост | 28 500 + 42 000 + 162 000 + 431 200 | TRY 663 700 (USD 13 330) |
Налог в размере TRY 663 700 равен 11,1% от разницы в TRY 6 000 000 между ценой продажи и ценой покупки. Пример не учитывает другие вычитаемые расходы и предполагает, что у налогоплательщика в 2026 году нет иных доходов, которые перевели бы прирост в более высокие полосы. Если бы индекс вырос менее чем на 10%, использовалась бы номинальная стоимость TRY 3 000 000.
Продажа через 6 лет
Та же цена продажи и квартира, купленная в октябре 2020 г. за TRY 1 500 000 и проданная в октябре 2026 г. за TRY 9 000 000, дают иной результат. Шесть лет превышают пятилетний срок, поэтому прирост не является приростом стоимости и подоходный налог с него не взимается. Продавец по-прежнему платит пошлину за регистрацию титула в размере 2%: 9 000 000 × 0,02 = TRY 180 000 (USD 3 615) — и получает TRY 8 820 000 (USD 177 147) до прочих расходов на продажу. Сравнение двух примеров показывает, почему срок владения — центральная переменная в налогообложении недвижимости в Турции.
Налог на доход от аренды
Арендная плата за турецкую недвижимость — это доход от недвижимого имущества (gayrimenkul sermaye iradı). GİB публикует руководство для лиц, не являющихся резидентами Турции (публикация № 594, февраль 2026 г.), в котором изложены правила; используется копия, размещённая на Alomaliye. Оно определяет налогоплательщика с ограниченной налоговой обязанностью как лицо, не имеющее постоянного места жительства в Турции и не находящееся там непрерывно более шести месяцев в календарном году, облагаемое налогом только с доходов из турецких источников.
Освобождение, расходы и шкала
Доход от сдачи здания в аренду как жилья освобождён от налога в пределах TRY 47 000 за 2025 год и TRY 58 000 за 2026 год. Налогоплательщик, чья арендная плата ниже освобождения, декларацию не подаёт. Освобождение распространяется только на аренду жилья, применяется один раз к общей сумме всех жилых объектов лица и утрачивается, если арендный доход не заявлен вовремя или если прочий валовой доход превышает верхнюю границу третьей полосы тарифа для заработной платы, которая составляла TRY 1 200 000 за 2025 год. Доступны два метода учёта расходов. По методу фактических расходов лицо вычитает документально подтверждённые затраты, перечисленные в статье 74, включая вычет 5% цены приобретения для одного дома в течение пяти лет начиная с года приобретения, а когда применяется освобождение, вычитается только доля расходов, соответствующая облагаемой части арендной платы. По паушальному методу вычитается 15% выручки; паушальный вычет рассчитывается после вычета освобождения, не может применяться к сдаче прав в аренду, а выбор связывает на два года.
Удержание, декларация и уплата
Если арендатор — компания или иной налоговый агент, перечисленный в статье 94, из валовой арендной платы удерживается 20%. Налогоплательщик с ограниченной налоговой обязанностью, у которого арендная плата удержана полностью, декларацию по ней не подаёт. Арендная плата, из которой налог не удержан, и арендная плата за жильё сверх освобождения вносятся в годовую декларацию, подаваемую с 1 по 31 марта следующего года; за доход 2025 года налог подлежал уплате двумя равными взносами 31 марта и 31 июля 2026 г., а первый взнос сопровождается гербовым сбором. Оплату можно произвести через цифровую налоговую инспекцию Управления государственных доходов, в том числе картами, выпущенными за рубежом, а система «Готовая декларация» (Hazır Beyan) принимает вход по иностранному идентификационному номеру. Наша статья о законе Турции об Airbnb рассматривает разрешения на краткосрочную аренду, которые являются вопросом, отдельным от налога.
Расчётный пример: один год аренды
Квартира сдаётся физическому лицу-арендатору за TRY 40 000 в месяц в течение 2026 года, у арендодателя нет иных турецких доходов, и он использует паушальный метод.
| Шаг | Расчёт | Результат |
|---|---|---|
| Годовая арендная плата | 40 000 × 12 | TRY 480 000 (USD 9 641) |
| За вычетом освобождения для жилья | 480 000 − 58 000 | TRY 422 000 |
| За вычетом паушальных 15% | 422 000 × 0,85 | TRY 358 700 облагаемая сумма |
| Налог, полоса 15% | 190 000 × 0,15 | TRY 28 500 |
| Налог, полоса 20% | (358 700 − 190 000) × 0,20 | TRY 33 740 |
| Подоходный налог к уплате в 2027 г. | 28 500 + 33 740 | TRY 62 240 (USD 1 250), около 13% арендной платы |
Если бы арендатор был компанией, удерживающей 20% валовой арендной платы, удержание составило бы 480 000 × 0,20 = TRY 96 000 (USD 1 928), и налогоплательщик с ограниченной налоговой обязанностью декларацию не подавал бы. Та же арендная плата даёт поэтому TRY 62 240 при декларационном порядке и TRY 96 000 при удержании, потому что ставка удержания применяется к валовой сумме без освобождения и вычета.
Налог на наследство и дарение
Закон о налоге на наследство и дарение (Закон 7338) облагает налогом имущество в Турции, переходящее по наследству или безвозмездно. Статья 1 охватывает имущество граждан Турции и имущество, находящееся в Турции, поэтому турецкая квартира иностранного владельца подпадает под налог при переходе в связи со смертью или по дарению. Иностранец, не имеющий места жительства в Турции, не облагается налогом с имущества за рубежом, которое он получает от гражданина Турции. Декларации подаются в течение четырёх месяцев после смерти в Турции, если наследники находятся в Турции, и в течение шести месяцев, если они за границей, в течение шести месяцев при смерти за границей, если наследники находятся в Турции, и в течение одного месяца после дарения. Таким образом, сроки декларации при смерти зависят от места смерти и места нахождения наследников, а при дарении срок один месяц. Иностранные резиденты подают декларации в турецкие консульства, согласно статьям 8 и 9. Закон доступен на mevzuat.gov.tr.
Суммы на 2026 год взяты из Коммюнике 57, опубликованного 31 декабря 2025 г., как их резюмирует KPMG. Каждый потомок или супруг имеет освобождение в размере TRY 2 907 136 на унаследованную долю, а доля супруга освобождена до TRY 5 817 845, если потомков нет. Дарение или иная передача без возмещения имеет освобождение в размере TRY 66 935.
| Часть налоговой базы | Ставка по наследству | Ставка по дарению |
|---|---|---|
| Первые TRY 3 000 000 | 1% | 10% |
| Следующие TRY 7 000 000 | 3% | 15% |
| Следующие TRY 15 000 000 | 5% | 20% |
| Следующие TRY 30 000 000 | 7% | 25% |
| Свыше TRY 55 000 000 | 10% | 30% |
В качестве расчётного случая предположим, что ребёнок наследует квартиру, оценённую в TRY 8 000 000 (USD 160 677), как единственное имущество. База равна 8 000 000 − 2 907 136 = TRY 5 092 864. Налог составляет 3 000 000 × 1% = TRY 30 000 плюс 2 092 864 × 3% = TRY 62 786, итого TRY 92 786 (USD 1 864). При дарении TRY 1 000 000 лицу вне семьи база равна 1 000 000 − 66 935 = TRY 933 065, а при ставке дарения 10% налог составляет TRY 93 307. Унаследованная недвижимость, проданная позднее, не создаёт прироста стоимости, как указано в брошюре GİB.
Налоговое резидентство, налоговый номер и соглашения об избежании двойного налогообложения
Владение домом в Турции не делает владельца налоговым резидентом Турции. Закон о подоходном налоге облагает резидентов с мирового дохода, а налогоплательщиков с ограниченной налоговой обязанностью — только с доходов из турецких источников. Руководство GİB описывает налогоплательщика с ограниченной налоговой обязанностью как лицо без места жительства в Турции, не находящееся там непрерывно более шести месяцев в календарном году. Закон говорит о шести месяцах, а не о 183 днях. Налогоплательщик с ограниченной налоговой обязанностью, обязанный уплатить налог с турецкой недвижимости, декларирует только позиции из турецких источников, такие как аренда и прирост от продажи. Иными словами, само по себе владение недвижимостью не создаёт налоговой обязанности по доходам за пределами Турции.
Для подачи декларации нужна запись налогоплательщика. Система «Готовая декларация» принимает вход по иностранному идентификационному номеру, а налогоплательщик с ограниченной налоговой обязанностью, у которого нет турецкого удостоверения личности и налоговой записи, до использования системы заводит запись налогоплательщика в налоговой инспекции по месту нахождения недвижимости или по месту жительства налогового представителя, согласно руководству GİB. Декларация, утверждённая электронно в системе, автоматически создаёт запись, если её нет.
Соглашения, перечисленные Управлением государственных доходов
Соглашения Турции об избежании двойного налогообложения распределяют права на налогообложение между Турцией и страной владельца. Перечень действующих соглашений GİB от 23 апреля 2025 г. включает следующие. Тексты соглашений с Великобританией и Германией говорят, что доход от недвижимого имущества и прирост от его продажи могут облагаться налогом в государстве, где находится имущество, то есть в этих случаях в Турции. Руководство GİB по аренде даёт то же прочтение для всех соглашений, с примером резидента Германии, сдающего квартиру в Бодруме, который облагается налогом в Турции по внутренним правилам.
| Страна | Подписано | Вступило в силу | Применяется с |
|---|---|---|---|
| Великобритания | 19 февраля 1986 г. | 26 октября 1988 г. | 1 января 1989 г. |
| Германия (новое соглашение) | 19 сентября 2011 г. | 1 августа 2012 г. | 1 января 2011 г. |
| Нидерланды | 27 марта 1986 г. | 30 сентября 1988 г. | 1 января 1989 г. |
| Франция | 18 февраля 1987 г. | 1 июля 1989 г. | 1 января 1990 г. |
| Австрия (пересмотренное) | 28 марта 2008 г. | 1 октября 2009 г. | 1 января 2010 г. |
| Польша | 3 ноября 1993 г. | 1 апреля 1997 г. | 1 января 1998 г. |
| Россия | 15 декабря 1997 г. | 31 декабря 1999 г. | 1 января 2000 г. |
Порядок освобождения в стране проживания различается в зависимости от соглашения. По статье 23 соглашения с Великобританией турецкий налог на доход или прирост из турецких источников засчитывается в счёт британского налога на тот же доход или прирост с учётом британского законодательства о зачёте иностранного налога, согласно тексту соглашения на GOV.UK. Страница правительства Великобритании указывает, что соглашение действует с 26 октября 1988 г. Даты польского соглашения подтверждены страницей Министерства торговли, а статьи 6 и 13 германского соглашения содержатся в турецком тексте соглашения. Даты в таблице взяты из перечня GİB.
Вид на жительство и пороги гражданства, связанные с недвижимостью
Два иммиграционных пути ссылаются на стоимость недвижимости, и они не являются налогами. Краткосрочным видом на жительство для собственников недвижимости занимается Главное управление по вопросам миграции (DGMM). Его форма заявления для владельцев недвижимого имущества в Турции требует титул и указывает, что стоимость дома на дату приобретения должна составлять не менее USD 200 000 в турецких лирах, что это должно быть жильё, используемое иностранцем для этой цели, и что его нельзя использовать для аренды или сходных целей получения дохода. Если дом получен по наследству или дарению, запрашивается актуальный отчёт об оценке. Форма доступна в системе e-ikamet. Наша страница о виде на жительство в Турции охватывает процесс. Эти условия относятся к иммиграции, и их следует отличать от налоговых правил, описанных выше.
Гражданство за инвестиции определено статьёй 20(2)(b) Регламента по применению Закона о гражданстве Турции. Оно относится к объекту с титулом кондоминиума или сервитута на этаж либо к участку со зданием, купленному не менее чем за USD 400 000 или эквивалент в иностранной валюте, с пометкой о запрете продажи на три года в титуле. Нотариально заверенный предварительный договор купли-продажи также охватывается, когда вся сумма выплачена заранее и пометка внесена. Примечания к регламенту на mevzuat.gov.tr показывают, что сумма была повышена с USD 250 000 до USD 400 000 Решением Президента, опубликованным 13 мая 2022 г., а формулировка о типе недвижимости изменена Решением 7938 от 12 декабря 2023 г. Порядок оценки и внесения пометки устанавливается циркулярами TKGM, включая 2024/2 и 2024/4. Наше руководство по гражданству Турции за инвестиции охватывает шаги подачи заявления. Ни один из путей не меняет изложенных выше налоговых правил, поскольку налоговое резидентство и статус вида на жительство оцениваются по отдельным тестам.
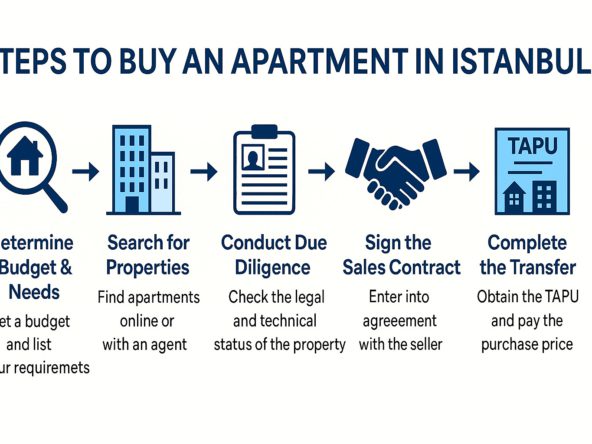
Налоги при покупке дома в Турции по этапам
Таблица прослеживает покупку от первого документа до возможной последующей продажи. Она показывает, когда возникают налоги при покупке дома в Турции и следующие за ними налоги, согласно изложенным выше правилам.
| Этап | Налог или обязанность | Срок и основание |
|---|---|---|
| До договора | Муниципальная справка о стоимости; полис DASK; отчёт об оценке для иностранных покупателей | Документы, запрашиваемые в реестре, согласно руководству TKGM; премия DASK по тарифу DASK |
| Договор или бронирование | Гербовый сбор по договору с указанной суммой; НДС в счёте застройщика | 9,48 промилле, кроме нотариально заверенного предварительного договора купли-продажи; НДС 10% и 20% |
| Передача титула | Пошлина за регистрацию титула, по 2% с каждой стороны; сбор за услуги | Уплачивается в реестре с большей из цены и налоговой стоимости |
| Освобождённая покупка иностранцем | Пометка о запрете продажи на три года | Закон о НДС ст. 13(1)(i); неуплаченный НДС и проценты при более ранней продаже |
| После регистрации | Уведомление муниципалитета; обязанность со следующего бюджетного года | Закон 1319, ст. 9, 23 и 33 |
| Каждый год | Налог на недвижимость двумя взносами; продление DASK; налог на уборку в счёте за воду | С марта по май и ноябрь; ставки в таблице ежегодных расходов |
| При сдаче в аренду | Декларация по аренде или удержание 20% | Декларация в марте; взносы в марте и июле |
| Продажа в течение пяти лет | Налог на прирост стоимости после индексации и освобождения в размере TRY 150 000 | Декларация в марте следующего года; 15 дней для нерезидента, не подающего декларацию |
| Продажа после пяти лет | Нет налога на прирост стоимости; пошлина продавца 2% за регистрацию титула | Закон о подоходном налоге, повторная ст. 80 |
| Смерть или дарение | Декларация по налогу на наследство или дарение | От четырёх до восьми месяцев при смерти; один месяц при дарении |
Фиксированные суммы, пороги и освобождения объявляются заново каждый год в конце декабря, а по статье 29 Закона о налоге на недвижимость в редакции Закона 7566 налоговые стоимости с 2027 года растут на полный коэффициент переоценки. Поправка к регламенту о торговле недвижимостью, опубликованная 1 октября 2026 г. (Официальный вестник 33387), перенесла переходную дату по её временной статье 1 на 1 декабря 2026 г. и оставила размер платы за пользование новой платёжной системой при продаже недвижимости на определение протоколом, согласно обзору Alomaliye.
Цифры в старых материалах часто отличаются от приведённых выше. Порог гражданства USD 400 000 действует с 2022 г., а не прежние USD 250 000. Ставки НДС на жильё составляли 8% и 18% с апреля 2022 г. до изменения Решением 7346 10 июля 2023 г., когда они стали 10% и 20%. Освобождения по наследству и дарению и полосы подоходного налога пересматриваются каждый январь в соответствии с коэффициентом переоценки: шкала, применявшаяся к доходам 2025 года, имела границу первой полосы TRY 158 000, а шкала 2026 года начинается с TRY 190 000. Более ранние статьи на этом сайте о налоге на прирост стоимости при продаже недвижимости и об изменениях в налогообложении недвижимости в Турции были написаны по более ранним цифрам. Поэтому при сравнении с другими источниками полезно сверять дату публикации и год, к которому относятся цифры. Родственные страницы охватывают недвижимость в Турции, квартиры на продажу в Стамбуле, покупку квартиры в Турции в рассрочку и самые дешёвые и самые дорогие города Турции.
Часто задаваемые вопросы
Какие налоги при покупке дома в Турции главные?
На вторичном рынке при покупке у частного владельца главной статьёй остаётся пошлина за регистрацию титула: 2% налогооблагаемой стоимости для покупателя и 2% для продавца. Налогооблагаемая стоимость — это заявленная цена, но не ниже муниципальной налоговой стоимости недвижимости. При покупке новостройки у застройщика в цену также включён НДС: 10% на первые 150 м² чистой площади и 20% на площадь сверх этого.
Начисляется ли НДС при покупке квартиры на вторичном рынке?
Как правило, нет. Статья 1 Закона о НДС облагает поставки, совершаемые в рамках коммерческой, промышленной, сельскохозяйственной или профессиональной деятельности, поэтому разовая продажа частным лицом, не торгующим недвижимостью, находится вне НДС. Продавец, профессионально торгующий недвижимостью, может быть плательщиком НДС, а пошлина за регистрацию титула применяется в любом случае.
Может ли иностранный покупатель избежать НДС?
Статья 13(1)(i) Закона о НДС освобождает от налога первую поставку жилья или рабочего помещения от застройщика иностранному физическому лицу-нерезиденту, среди прочих покупателей, если цена ввозится в Турцию в иностранной валюте. Тогда в титул вносится пометка о запрете продажи на три года, а при продаже дома в течение трёх лет налог с процентами за отсрочку подлежит уплате. Подробные валютные условия содержатся в Общем коммюнике по применению НДС.
Сколько налога на недвижимость платит квартира в год?
Ставка составляет 0,1% налоговой стоимости для жилья или 0,2% в границах метрополитенских муниципалитетов. При налоговой стоимости TRY 4 000 000 это TRY 4 000 или TRY 8 000 в год, которые уплачиваются двумя взносами: один между мартом и маем, другой в ноябре. Налоговую стоимость устанавливает муниципалитет, и она обычно значительно ниже рыночной цены. Таким образом, итоговая сумма зависит от налоговой стоимости и от того, находится ли дом в границах метрополитенского муниципалитета.
Когда облагается налогом продажа турецкой недвижимости?
Продажа облагается налогом, если происходит в течение пяти лет с даты приобретения, считая в календарных днях. По истечении пяти лет прирост не является приростом стоимости. Унаследованное или подаренное имущество при продаже налогом не облагается. В 2026 году первые TRY 150 000 прироста за год освобождены, а стоимость индексируется по индексу цен производителей, если индекс вырос на 10% или более.
Как облагается арендный доход владельца-нерезидента?
Арендная плата за жильё до TRY 58 000 в год освобождена на 2026 год. Сверх этого владелец подаёт декларацию в марте следующего года, вычитая либо документально подтверждённые расходы, либо паушальные 15%, и платит по шкале от 15% до 40% двумя взносами. Если арендатор — компания или иной налоговый агент, удерживается 20% валовой арендной платы, а налогоплательщик с ограниченной налоговой обязанностью декларацию по этой арендной плате не подаёт.
Делает ли покупка дома меня налоговым резидентом Турции?
Нет. Налоговое резидентство возникает из места жительства в Турции или из непрерывного пребывания там более шести месяцев в календарном году, согласно руководству Управления государственных доходов. Владелец, находящийся там меньше этого срока, — налогоплательщик с ограниченной налоговой обязанностью и облагается налогом только с доходов из турецких источников, таких как аренда и прирост от недвижимости. Вид на жительство этот тест не меняет.
Устраняют ли соглашения об избежании двойного налогообложения турецкий налог на недвижимость?
Нет. По соглашениям с Великобританией и Германией доход от недвижимого имущества и прирост от его продажи могут облагаться налогом там, где находится имущество, то есть в Турции. Затем соглашение решает вопрос освобождения в стране проживания владельца, например зачётом турецкого налога по статье 23 британского соглашения. Таким образом, соглашение определяет порядок освобождения, но не отменяет сам турецкий налог.
Облагается ли налогом на наследство турецкая квартира, принадлежащая иностранцу?
Да. Закон о налоге на наследство и дарение охватывает имущество, находящееся в Турции. На 2026 год каждый потомок или супруг имеет освобождение в размере TRY 2 907 136 на унаследованную долю, а ставки по наследству идут от 1% на первые TRY 3 000 000 до 10% свыше TRY 55 000 000. Декларации подаются в течение от четырёх до восьми месяцев после смерти в зависимости от того, где находятся умерший и наследники.
Как применить приведённые здесь цифры к конкретной цене?
Калькулятор налогов на недвижимость в Турции использует те же ставки 2026 года для расходов на покупку, ежегодных налогов, аренды и налога с продажи. Расчёт в этом руководстве показывает шаги вручную для покупки за TRY 10 000 000, продажи через три и шесть лет и года аренды.
Дата проверки: 28 октября 2026 г. Источники: Закон о пошлинах 492; Закон о налоге на недвижимость 1319; Закон о НДС 3065; Закон о налоге на наследство и дарение 7338; Регламент к Закону о гражданстве; Официальный вестник, Решение 7346; брошюра GİB о приросте от недвижимости; руководство GİB по доходам от аренды; перечень соглашений GİB; соглашение Великобритании и Турции; тариф DASK; курсы валют TCMB; цены производителей TCMB; форма заявления DGMM; руководство TKGM для иностранных покупателей; тариф TKGM на 2026 год.