مالیات خرید خانه در ترکیه: نرخهای ۲۰۲۶ و مثالهای محاسباتی
از ۲۸ اکتبر ۲۰۲۶، مالیات خرید خانه در ترکیه از چند بخش تشکیل میشود: عوارض ثبت سند (tapu harcı) که هنگام ثبت انتقال مالکیت در اداره ثبت املاک پرداخت میشود، مالیات بر ارزش افزوده (VAT) که در قیمت بیشتر ساختمانهای نوساز از پیش گنجانده شده است، و مالیات سالانه بر املاک که به شهرداری پرداخت میشود. فروش بعدی ملک نیز در صورتی که ظرف پنج سال از تاریخ تملک انجام شود، میتواند مالیات بر درآمد از محل سود حاصل را به دنبال داشته باشد. اجاره دادن ملک، انتقال آن از راه ارث و بخشیدن آن بدون دریافت بها هر کدام تابع قواعد جداگانهای است. این راهنما همهٔ این هزینهها را همراه با مبنای قانونی، رقم سال ۲۰۲۶ و محاسبهای که پشت هر رقم قرار دارد بهصورت گامبهگام توضیح میدهد، تا خواننده بتواند همان حساب را برای قیمت و وضعیت خود تکرار کند.
مبالغ به لیر ترکیه (TRY) آورده شده است. ارقام دلار آمریکا در پرانتز بر پایهٔ نرخ فروش ارز بانک مرکزی جمهوری ترکیه (TCMB) در ۲۷ اکتبر ۲۰۲۶ (بولتن ۲۰۲۶/۲۰۳) محاسبه شده که آخرین نرخ منتشرشده تا ۲۸ اکتبر بوده است: USD ۱ = TRY ۴۹٫۷۸۹۲. هزینههای غیرمالیاتی خرید، مانند کارمزد مشاور املاک و ترجمهها، در راهنمای هزینههای جانبی خرید ملک در ترکیه بررسی شده است، و ماشینحساب مالیات ملک در ترکیه همین نرخها را بر یک قیمت مشخص اعمال میکند. قواعد بر حسب شخص، نوع فروشنده و تاریخ پروانهٔ ساخت فرق میکند، به همین دلیل مثالهای زیر فرضهای خود را صریحاً بیان کردهاند.
مالیات خرید خانه در ترکیه شامل چه مواردی است
قانون ترکیه ملک را در چهار مرحله مشمول مالیات میکند: هنگام خرید، در دوران مالکیت، هنگام فروش یا اجارهٔ ملک، و هنگامی که ملک بدون پرداخت بها دست به دست میشود. جدول زیر هزینههای اصلی را همراه با قانونی که هر یک بر آن استوار است و ارقام سال ۲۰۲۶ نشان میدهد. هر ردیف در بخشهای بعدی این راهنما جداگانه و با جزئیات توضیح داده شده است.
| هزینه | مبنای قانونی | نرخ یا مبلغ در سال ۲۰۲۶ | پرداختکننده |
|---|---|---|---|
| عوارض ثبت سند (tapu harcı) | قانون عوارض ۴۹۲، تعرفهٔ (۴)، I/۲۰(a) | ۲٪ از ارزش مبنای محاسبه برای خریدار و ۲٪ برای فروشنده | هر طرف ۲٪ سهم خود |
| VAT در ساختمان نوساز | قانون VAT شمارهٔ ۳۰۶۵ مادهٔ ۲۸؛ مصوبههای ریاست جمهوری ۵۳۵۹ و ۷۳۴۶ | ۱۰٪ برای ۱۵۰ m² نخست مساحت خالص و ۲۰٪ برای مازاد بر آن (پروانهٔ ساخت پس از ۱ آوریل ۲۰۲۲) | در فاکتور سازنده گنجانده میشود |
| مالیات تمبر قرارداد | قانون مالیات تمبر ۴۸۸ | ۹٫۴۸ در هزار مبلغ قیدشده؛ ۰ برای وعدهٔ فروش رسمی | همهٔ امضاکنندگان بهصورت مشترک |
| مالیات سالانه بر املاک (emlak vergisi) | قانون مالیات بر املاک ۱۳۱۹، مواد ۸ و ۱۸ | ۰٫۱٪ ارزش مالیاتی برای واحد مسکونی که در مناطق کلانشهری دو برابر میشود | مالک |
| مالیات واحد مسکونی گرانقیمت | قانون ۱۳۱۹، مواد ۴۲ تا ۴۴ | ۰٫۳٪ تا ۱٫۰٪ از بخشی از ارزش مالیاتی که از TRY ۱۷٬۷۱۱٬۰۰۰ بیشتر است | مالک |
| مالیات بر افزایش ارزش | قانون مالیات بر درآمد ۱۹۳، مادهٔ مکرر ۸۰ | جدول ۱۵٪ تا ۴۰٪ بر سود فروش ظرف پنج سال، پس از معافیت TRY ۱۵۰٬۰۰۰ | فروشنده |
| مالیات درآمد اجاره | قانون مالیات بر درآمد ۱۹۳، مواد ۲۱، ۷۴ و ۹۴ | معافیت مسکونی TRY ۵۸٬۰۰۰ و سپس جدول ۱۵٪ تا ۴۰٪؛ کسر ۲۰٪ از مبدأ توسط برخی مستأجران | موجر |
| مالیات بر ارث و هبه | قانون ۷۳۳۸ | ۱٪ تا ۱۰٪ برای ارث و ۱۰٪ تا ۳۰٪ برای هبه | دریافتکننده |
چند رقم از این ارقام برای سال ۲۰۲۶ تغییر کرده است. بر پایهٔ گزارش EY ترکیه، مبالغ ثابت و پلههای نظام مالیات بر درآمد با نرخ تجدید ارزیابی ۲۵٫۴۹٪ که برای سال ۲۰۲۶ اعلام شد بالا رفت. قانون ۷۵۶۶ که در ۱۹ دسامبر ۲۰۲۵ در روزنامهٔ رسمی منتشر شد، عبارتبندی مبنای عوارض ثبت سند را تغییر داد، جریمهٔ اعلام کمتر از قیمت واقعی را بالا برد و ارزشهای مالیات بر املاک در سال ۲۰۲۶ را محدود کرد؛ این را یادداشت توضیحی اتاق حسابداران رسمی استانبول بیان میکند. نرخ نسبی عوارض ثبت سند خود تغییر نکرد.
عوارض ثبت سند (tapu harcı) و ارزش مبنای محاسبه
عوارض ثبت سند در خرید دستدوم بزرگترین مالیات یگانه در مالیات خرید خانه در ترکیه است و پیش از ثبت انتقال، در اداره ثبت املاک پرداخت میشود. قانون عوارض (قانون ۴۹۲) آن را در تعرفهٔ (۴)، بخش I، بند ۲۰(a) تعیین کرده است: عوارضی بر فروش، معاوضه و انتقالهای مشابه که برای انتقالدهنده و دریافتکننده جداگانه محاسبه میشود. نرخ اعمالشده برای هر طرف ۲٪ (binde ۲۰) است، در حالی که رقم پایهٔ قانونی در همان تعرفه ۱٪ (binde ۱۰) است؛ قانون به رئیسجمهور اجازه میدهد نرخ را تا یک برابر افزایش دهد و متن تعرفه در mevzuat.gov.tr رقم ۲٪ را بهعنوان نرخ اعمالشده نشان میدهد. راهنمای اداره کل ثبت املاک و کاداستر (TKGM) دربارهٔ تملک ملک توسط اتباع خارجی نیز میگوید خریدار و فروشنده هر دو عوارض ثبت سند را با نرخ ۲٪ میپردازند. به بیان ساده، آنچه عملاً در اداره ثبت املاک پرداخت میشود همان نرخ اعمالشده است و رقم پایه فقط مبنای قانونی تعرفه را نشان میدهد. طرفین میتوانند در قرارداد توافق کنند که یک طرف هر دو سهم را بپردازد، اما این توافق تغییری در این نمیدهد که هر طرف در برابر دولت مسئول است.
ارزش مبنای محاسبه چگونه تعیین میشود
عوارض بر پایهٔ قیمت اعلامشدهٔ فروش محاسبه میشود، اما هرگز بر مبلغی کمتر از ارزش مالیاتی ملک نزد شهرداری. قانون ۷۵۶۶ عبارتبندی بند ۲۰(a) را دقیقاً با همین مضمون بازچینی کرد: عوارض بر قیمت اعلامشدهٔ انتقال محاسبه میشود و این قیمت نمیتواند از ارزش مالیاتی ملک کمتر باشد. مادهٔ ۶۳ قانون ۴۹۲ دو قاعدهٔ دیگر اضافه میکند. برای واحدی در ساختمانی که حق ارتفاق طبقه (kat irtifakı) دارد، عوارض بر کل قیمت انتقال محاسبه میشود. اگر اداره مالیات بعداً دریابد که عوارض بر رقمی کمتر از ارزش مالیاتی ملک پرداخت شده یا قیمت اعلامشده بازتاب واقعیت نیست، عوارض مربوط به تفاوت پس از آن تعیین میشود و جریمهٔ زیان مالیاتی اکنون یک برابر است، یعنی ۱۰۰٪ عوارضِ کمپرداختشده، در حالی که پیشتر ۲۵٪ بود.
ارزش مالیاتی ملک نیز در سال ۲۰۲۶ تغییر کرد. بر پایهٔ مادهٔ موقت ۲۳ قانون مالیات بر املاک، که قانون ۷۵۶۶ آن را بازنویسی کرد، ارزشهای سال ۲۰۲۶ نباید از «افزایش دو برابری» ارزشهای ۲۰۲۵ فراتر برود، و همان ماده تصریح میکند که ارزشهای تعیینشده بر این اساس برای مالیاتها و عوارضی هم که بر ارزش مالیاتی ملک استوار است به کار میرود. مبنای عوارض ثبت سند یکی از همین عوارض است. شهرداری گواهی ارزش جاری ملک (emlak rayiç değeri belgesi) را صادر میکند و راهنمای TKGM این گواهی را در میان مدارکی فهرست کرده که اداره ثبت املاک درخواست میکند.
هزینهٔ خدمات اداره ثبت و موارد دیگر در اداره ثبت املاک
جدا از عوارض ثبت سند، اداره ثبت املاک یک هزینهٔ خدمات از محل صندوق گردان (revolving fund) دریافت میکند. تعرفهٔ ۲۰۲۶ اداره TKGM مبالغ شاخص TRY ۲٬۲۲۷٫۰۰ و TRY ۳۰۷٫۰۰ را فهرست کرده است و خلاصهٔ یک دفتر حقوقی از این تعرفه گزارش میدهد که مبنای TRY ۲٬۲۲۷ بسته به منطقه در یک ضریب محلی بین ۰٫۳۰ و ۳٫۰۰ ضرب میشود و مبلغ TRY ۳۰۷ برای هر قطعهٔ اضافی پس از قطعهٔ اول افزوده میشود. برای یک آپارتمان، این رقم در پایینترین ضریب TRY ۶۶۸٫۱۰ و در بالاترین ضریب TRY ۶٬۶۸۱٫۰۰ است (USD ۱۳ تا USD ۱۳۴). خریداران خارجی همچنین پاسپورت، گواهی ارزش مالیاتی شهرداری، بیمهٔ اجباری زلزله (DASK) برای ساختمان، عکسها، مترجم رسمی در صورتی که یکی از طرفین ترکی نمیداند، و در صورتی که نمایندهای از طرف آنان اقدام کند وکالتنامهٔ دارای آپوستیل و ترجمهشده را تحویل میدهند، به گفتهٔ راهنمای TKGM. این راهنما میافزاید که یک فرد خارجی برای خرید به اجازهٔ اقامت نیاز ندارد.
| مورد در اداره ثبت املاک | رقم سال ۲۰۲۶ | منبع |
|---|---|---|
| عوارض ثبت سند، خریدار | ۲٪ از مبلغ بیشتر میان قیمت اعلامشده و ارزش مالیاتی | قانون ۴۹۲، تعرفهٔ (۴)، I/۲۰(a) |
| عوارض ثبت سند، فروشنده | ۲٪ از همان مبنا | قانون ۴۹۲، تعرفهٔ (۴)، I/۲۰(a) |
| هزینهٔ خدمات (صندوق گردان) | TRY ۲٬۲۲۷ × ضریب ۰٫۳۰ تا ۳٫۰۰ = TRY ۶۶۸٫۱۰ تا TRY ۶٬۶۸۱٫۰۰ | تعرفهٔ ۲۰۲۶ اداره TKGM؛ خلاصهٔ دفتر حقوقی برای ضریب |
| جریمه برای مبنای کمتر از واقعیت | ۱۰۰٪ عوارض کمپرداختشده (پیشتر ۲۵٪) | قانون ۷۵۶۶؛ قانون ۴۹۲ مادهٔ ۶۳ |
| گواهی ارزش مالیاتی ملک | توسط شهرداری صادر میشود؛ برای پروندهٔ اداره ثبت لازم است | راهنمای TKGM برای اتباع خارجی |
VAT در ساختمان نوساز و معافیت خریدار خارجی
مالیات بر ارزش افزوده بر تحویلهایی اعمال میشود که در چارچوب فعالیت تجاری یا حرفهای انجام میگیرد، بنابراین عمدتاً در خرید خانهٔ نوساز از سازنده پیش میآید. از این نظر، VAT بخشی از مالیات خرید خانه در ترکیه است که بیش از همه به هویت فروشنده بستگی دارد. مادهٔ ۱ قانون VAT (قانون ۳۰۶۵) این مالیات را به تحویلها و خدماتی محدود میکند که در چارچوب فعالیت تجاری، صنعتی، کشاورزی یا حرفهای انجام میشود؛ به همین دلیل فروش گاهبهگاه یک آپارتمان توسط مالک خصوصی که با ملک تجارت نمیکند خارج از VAT است و در خرید دستدوم، عوارض ثبت سند هزینهٔ اصلی انتقال به شمار میرود. مادهٔ ۲۸ نرخ پایه را ۱۰٪ تعیین میکند و به رئیسجمهور اختیار میدهد نرخهای دیگری، از جمله نرخهای متفاوت برای تحویل واحدهای مسکونی بر حسب ارزش زمین یا خانه و موقعیت آن، مقرر کند.
نرخها برای مسکن دارای پروانهٔ ساخت پس از ۱ آوریل ۲۰۲۲
مصوبهٔ ریاست جمهوری ۵۳۵۹ در مارس ۲۰۲۲ نرخ کاهشیافتهای را برای ۱۵۰ m² نخست مساحت خالص خانههایی که پروانهٔ ساخت آنها در ۱ آوریل ۲۰۲۲ یا پس از آن صادر شده معرفی کرد، و مصوبهٔ ریاست جمهوری ۷۳۴۶ که در روزنامهٔ رسمی ۷ ژوئیه ۲۰۲۳ منتشر شد و از ۱۰ ژوئیه ۲۰۲۳ اجرا شد، نرخ کاهشیافتهٔ فهرست را از ۸٪ به ۱۰٪ و نرخ عمومی را از ۱۸٪ به ۲۰٪ رساند، بر پایهٔ خلاصهٔ یک نشریهٔ مالیاتی از این مصوبه. در مورد مسکن، نتیجه ۱۰٪ بر بخشی از قیمت است که به ۱۵۰ m² نخست مساحت خالص مربوط میشود و ۲۰٪ بر بخش مازاد. خود مصوبه در روزنامهٔ رسمی ۷ ژوئیه ۲۰۲۳ آمده است. مساحت خالص همان مساحت قابل استفاده طبق تعریف بخشنامههای VAT است و از مساحت ناخالصِ درجشده در بروشور فروش کوچکتر است. پروانههای صادرشده پیش از ۱ آوریل ۲۰۲۲ از قواعد قدیمیتر مسکن پیروی میکنند، و نرخ ۱٪ برای برخی پروژههای تحول شهری بر پایهٔ قانون ۶۳۰۶ اعمال میشود.
این ترکیب نرخها بر قیمت واحد کار میکند. برای خانهای با ۱۸۰ m² مساحت خالص و قیمت TRY ۱۲٬۰۰۰٬۰۰۰ پیش از VAT، نسبت ۱۵۰/۱۸۰ قیمت (TRY ۱۰٬۰۰۰٬۰۰۰) با نرخ ۱۰٪ مشمول مالیات است که TRY ۱٬۰۰۰٬۰۰۰ میشود، و نسبت ۳۰/۱۸۰ (TRY ۲٬۰۰۰٬۰۰۰) با نرخ ۲۰٪ که TRY ۴۰۰٬۰۰۰ میشود. کل VAT برابر TRY ۱٬۴۰۰٬۰۰۰ است، یعنی ۱۱٫۶۷٪ قیمت پیش از مالیات (USD ۲۸٬۱۱۹)، و مجموع فاکتور TRY ۱۳٬۴۰۰٬۰۰۰ میشود. برای واحدی با ۱۵۰ m² مساحت خالص یا کمتر، کل قیمت با نرخ ۱۰٪ مشمول مالیات است. به این ترتیب نرخ مؤثر VAT در مثال بالا از نرخ کاهشیافته بیشتر و از نرخ عمومی کمتر میشود، چون فقط بخشی از قیمت مشمول نرخ بالاتر است.
معافیت خریداران خارجی غیرمقیم
مادهٔ ۱۳(۱)(i) قانون VAT که در سال ۲۰۱۷ با قانون ۶۸۲۴ افزوده شد، نخستین تحویل ساختمانی را که بهعنوان خانه یا محل کار ساخته شده معاف میکند، به شرطی که بها بهصورت ارز خارجی وارد ترکیه شود. متن سه گروه خریدار را نام میبرد: شهروندان ترکیه که بیش از شش ماه با پروانهٔ کار یا اقامت در خارج زندگی میکنند، افراد خارجی که در ترکیه مقیم نیستند، و نهادهایی که در ترکیه مقر ندارند و محل کار یا نمایندهٔ دائمیای ندارند که در آنجا درآمد کسب کند. دو پیامد در خود ماده نوشته شده است. اگر معافیت اعمال شده باشد در حالی که شرایط رعایت نشده بوده، خریدار همراه با فروشنده در برابر مالیات، جریمه و بهرهٔ تأخیر مسئولیت مشترک دارد. اگر خانه ظرف سه سال واگذار شود، مالیات پرداختنشده و بهرهٔ تعویق باید پیش از معامله سند توسط کسی که ملک را واگذار میکند پرداخت شود. دورهٔ سهساله در سال ۲۰۲۲ با قانون ۷۳۹۴ جای دورهٔ یکساله را گرفت. متن قانون در mevzuat.gov.tr در دسترس است.
شرایط تفصیلی ارز خارجی در اطلاعیهٔ اجرایی عمومی VAT آمده است، نه در خود قانون. خلاصهٔ یک دفتر حقوقی مورخ فوریهٔ ۲۰۲۴ گزارش میدهد که دستکم ۵۰٪ قیمت باید پیش از تاریخ فاکتور وارد شود و باقیمانده ظرف یک سال، سابقهٔ انتقال بانکی باید خریدار و خانه را مشخص کند، و معافیت شامل فروش مجدد یا واحدهایی که سازنده تحویل نداده نمیشود. اینکه خریدار غیرمقیم به شمار آید یا نه، از آزمون اقامت مالیاتی در مالیات بر درآمد پیروی میکند که در ادامهٔ این راهنما شرح داده شده است.
مالیات تمبر، هزینهٔ دفتر اسناد رسمی، DASK و دیگر هزینههای اجباری
برخی پرداختهای اجباری در یک خرید هزینه هستند، نه مالیات، و در اینجا فقط برای کامل شدن حساب خرید فهرست شدهاند. مالیات تمبر بر پایهٔ قانون مالیات تمبر (قانون ۴۸۸) یک مالیات است: قراردادی که مبلغی در آن قید شده باشد ۹٫۴۸ در هزار مالیات دارد، همهٔ امضاکنندگان مسئولیت مشترک دارند و وعدهٔ فروش رسمی ملک با نرخ صفر در هزار مشمول مالیات است، بر پایهٔ مقالهٔ Alomaliye مورخ ۱ سپتامبر ۲۰۲۶. سقف مالیات برای هر سند در سال ۲۰۲۶ بنا بر همان مقاله TRY ۲۹٬۱۱۵٬۹۶۱٫۱۰ است. تعرفهٔ کارمزد دفاتر اسناد رسمی ۲۰۲۶ (روزنامهٔ رسمی شمارهٔ ۳۳۱۲۳، ۳۰ دسامبر ۲۰۲۵) برای قرارداد فروش رسمی کارمزدی معادل ۰٫۱٪ ارزش فروش با حداقل TRY ۵۰۰ و حداکثر TRY ۴٬۰۰۰ تعیین میکند؛ خود معاملهٔ فروش سند در اداره ثبت املاک امضا میشود، نه نزد دفتر اسناد رسمی؛ بنابراین کارمزد دفتر اسناد رسمی فقط به قراردادی مربوط است که در دفتر تنظیم میشود.
بیمهٔ اجباری زلزله (DASK) یک حقبیمه است، نه مالیات. صفحهٔ تعرفهٔ DASK سرمایهٔ بیمه را برابر هزینهٔ واحد هر متر مربع ضرب در مساحت ناخالص فهرست میکند که تا یک حداکثر محدود میشود، با نرخ تعرفه در هزار که به نوع ساختمان و گروه ریسک زلزله از I تا VII بستگی دارد. برای بیمهنامههایی که از ۱ اکتبر ۲۰۲۶ آغاز میشود، هزینهٔ واحد TRY ۱۲٬۰۳۹ برای هر m² در ساختمانهای بتنآرمه و TRY ۸٬۰۲۶ برای هر m² در دیگر ساختمانهاست و حداکثر سرمایهٔ بیمه TRY ۲٬۵۵۲٬۲۶۸ است. از ۱ نوامبر ۲۰۲۶ جدول رقمهای TRY ۱۲٬۲۸۸ و TRY ۸٬۱۹۲ برای هر m² و حداکثر TRY ۲٬۶۰۵٬۱۰۰ را نشان میدهد. DASK برای ۱۰۰ m² یک مثال منتشر کرده است: از TRY ۸۷۹ در گروه ریسک VII تا TRY ۳٬۳۹۵ در گروه I برای ساختمان بتنآرمه. مقالهٔ ما دربارهٔ بیمهٔ املاک و کنترل آن در ترکیه خود بیمهنامه را شرح میدهد.
خریداران خارجی با گزارش ارزشگذاری نیز روبهرو میشوند. بخشنامهٔ ۲۰۲۴/۲ اداره TKGM روند گزارشهای ارزشگذاری را که در تملک اتباع خارجی به کار میرود تعیین کرده است، و این گزارشها را شرکتهای ارزشگذاری دارای مجوز از هیئت بازار سرمایه (SPK) صادر میکنند. تعرفهٔ حداقل کارمزد SPK برای سال ۲۰۲۶ که در روزنامهٔ رسمی ۳۱ دسامبر ۲۰۲۵ منتشر شد، برای واحدی تا ۲۵۰ m² مساحت ناخالص مبلغ TRY ۱۷٬۶۲۲ و برای ۲۵۱ تا ۵۰۰ m² مبلغ TRY ۲۰٬۲۱۷ تعیین میکند، بنا بر گزارش Ekonomi Gazetesi. این مبالغ حداقل کارمزد هستند، VAT با نرخ ۲۰٪ به آنها افزوده میشود و طرفین میتوانند بر قیمت بالاتری توافق کنند.
مثال محاسباتی: مالیات خرید خانه در ترکیه با قیمت TRY ۱۰٬۰۰۰٬۰۰۰
خرید فرضی زیر نشان میدهد این هزینهها چگونه با هم جمع میشوند. خریداری یک آپارتمان نوساز ۱۲۰ m² (مساحت خالص) را از سازنده به قیمت TRY ۱۰٬۰۰۰٬۰۰۰ (USD ۲۰۰٬۸۴۷) میخرد و این قیمت شامل VAT است. پروانهٔ ساخت ساختمان پس از ۱ آوریل ۲۰۲۲ صادر شده است. آپارتمان برای بیمه ۱۴۰ m² مساحت ناخالص دارد، در ساختمانی بتنآرمه قرار دارد، و ارزش مالیاتی ملک نزد شهرداری TRY ۴٬۰۰۰٬۰۰۰ فرض شده که از قیمت کمتر است؛ بنابراین قیمت، ارزش مبنای محاسبه خواهد بود. هر ردیف جدول زیر جداگانه محاسبه شده تا روشن باشد هر هزینه از کدام رقم و کدام نرخ به دست آمده است.
| مرحله | محاسبه | نتیجه |
|---|---|---|
| VAT داخل قیمت (۱۰٪) | ۱۰٬۰۰۰٬۰۰۰ × ۱۰ / ۱۱۰ | TRY ۹۰۹٬۰۹۱ (USD ۱۸٬۲۵۹)؛ قیمت پیش از VAT برابر TRY ۹٬۰۹۰٬۹۰۹ |
| عوارض ثبت سند، خریدار (۲٪) | ۱۰٬۰۰۰٬۰۰۰ × ۰٫۰۲ | TRY ۲۰۰٬۰۰۰ (USD ۴٬۰۱۷) |
| عوارض ثبت سند، فروشنده (۲٪) | ۱۰٬۰۰۰٬۰۰۰ × ۰٫۰۲ | TRY ۲۰۰٬۰۰۰، پرداخت توسط سازنده یا موضوع مذاکره |
| هزینهٔ خدمات اداره ثبت | ۲٬۲۲۷ × ۰٫۳۰ تا ۲٬۲۲۷ × ۳٫۰۰ | TRY ۶۶۸ تا TRY ۶٬۶۸۱ (USD ۱۳ تا USD ۱۳۴) |
| DASK، سال اول | ۱۴۰ × ۱۲٬۰۳۹ = ۱٬۶۸۵٬۴۶۰ × ۰٫۷۳ تا ۲٫۸۲ در هزار | TRY ۱٬۲۳۰ تا TRY ۴٬۷۵۳ (USD ۲۵ تا USD ۹۵) |
| گزارش ارزشگذاری (خریدار خارجی) | ۱۷٬۶۲۲ × ۱٫۲۰ (VAT ۲۰٪) | TRY ۲۱٬۱۴۶ (USD ۴۲۵) |
| مالیات تمبر، قرارداد غیررسمی | ۱۰٬۰۰۰٬۰۰۰ × ۰٫۰۰۹۴۸ | TRY ۹۴٬۸۰۰ (USD ۱٬۹۰۴)؛ صفر برای وعدهٔ فروش رسمی |
| کارمزد دفتر اسناد رسمی، قرارداد رسمی | ۰٫۱٪ از ۱۰٬۰۰۰٬۰۰۰ = ۱۰٬۰۰۰، با سقف | TRY ۴٬۰۰۰ (USD ۸۰) |
بنابراین هزینههای قانونی خریدار در اداره ثبت املاک و برای بیمه و ارزشگذاری روی هم بین TRY ۲۲۳٬۰۴۵ و TRY ۲۳۲٬۵۸۰ میشود که حدود ۲٫۲٪ تا ۲٫۳٪ قیمت است (USD ۴٬۴۸۰ تا USD ۴٬۶۷۱)، پیش از احتساب مالیات تمبر قرارداد غیررسمی، کارمزد دفتر اسناد رسمی یا هرگونه کارمزد مشاور املاک. مبلغ VAT ۱۰٪ یعنی TRY ۹۰۹٬۰۹۱ از پیش در فاکتور TRY ۱۰٬۰۰۰٬۰۰۰ گنجانده شده و پرداخت اضافی نیست. اگر خریدار یک فرد خارجی غیرمقیم باشد که شرایط مادهٔ ۱۳(۱)(i) را دارد، فاکتور بدون VAT صادر میشود و همان آپارتمان با همان شرایط پیش از VAT به قیمت TRY ۹٬۰۹۰٬۹۰۹ قیمتگذاری میشد، همراه با قید ممنوعیت فروش سهساله در سند.
قیمت TRY ۱۰٬۰۰۰٬۰۰۰ بالاتر از سطح USD ۲۰۰٬۰۰۰ است که اداره کل مدیریت مهاجرت (DGMM) برای اقامت مبتنی بر ملک در نظر میگیرد و در بخشی بعدی بررسی میشود. این قیمت فقط به این دلیل انتخاب شده که محاسبه را دنبال کردن آسان است.
مالیات سالانه بر املاک و دیگر هزینههای سالانه
پس از ثبت، مالیات یکباره در مالیات خرید خانه در ترکیه جای خود را به هزینههای سالانه میدهد. مالکیت، مالیات سالانه بر املاک (emlak vergisi) را به همراه دارد که در قانون مالیات بر املاک (قانون ۱۳۱۹) تعیین شده است. طبق مادهٔ ۸، نرخ مالیات ساختمان برای واحدهای مسکونی ۱ در هزار (۰٫۱٪) و برای دیگر ساختمانها ۲ در هزار (۰٫۲٪) است، و این نرخها در محدودهٔ شهرداریهای کلانشهری و مناطق مجاور مشمول قانون ۵۲۱۶ با ۱۰۰٪ افزایش اعمال میشود. برای زمین، مادهٔ ۱۸ نرخ ۱ در هزار را برای زمین کشاورزی (arazi) و ۳ در هزار را برای زمین مستعد ساخت (arsa) تعیین میکند، با همان افزایش کلانشهری. رئیسجمهور میتواند نرخها را به نصف کاهش دهد یا تا سه برابر افزایش دهد. جدول زیر این نرخها را کنار هم میگذارد. متن کامل در mevzuat.gov.tr آمده است.
| نوع ملک | خارج از مناطق کلانشهری | داخل مناطق کلانشهری |
|---|---|---|
| واحد مسکونی (ساختمان) | ۰٫۱٪ | ۰٫۲٪ |
| ساختمان دیگر (مغازه، دفتر) | ۰٫۲٪ | ۰٫۴٪ |
| زمین کشاورزی (arazi) | ۰٫۱٪ | ۰٫۲٪ |
| زمین مستعد ساخت (arsa) | ۰٫۳٪ | ۰٫۶٪ |
ارزش مالیاتی، شاخصگذاری و تغییر سال ۲۰۲۷
مالیات بر پایهٔ ارزش مالیاتی (vergi değeri) محاسبه میشود که شهرداری آن را از جدولهای هزینهٔ ساخت و ارزش واحد زمین به دست میآورد، نه از قیمت بازار؛ به همین دلیل ارزش مالیاتی معمولاً با قیمتی که در معامله پرداخت میشود یکی نیست. مادهٔ ۲۹ مقرر میدارد که پس از سال نخست، ارزش هر سال به اندازهٔ نرخ تجدید ارزیابی بالا میرود. قانون ۷۵۶۶ قاعدهٔ پیشین نیمنرخ را تغییر داد: جایی که قانون قبلاً نصف نرخ تجدید ارزیابی را اعمال میکرد، اکنون کل نرخ را اعمال میکند، و مادهٔ موقت ۲۳ ارزشهای ۲۰۲۷، ۲۰۲۸ و ۲۰۲۹ را روی مبنای تعیینشده برای ۲۰۲۶ نگه میدارد. همین مادهٔ موقت ارزش ۲۰۲۶ را به «افزایش دو برابری» ارزش ۲۰۲۵ محدود میکند و اتاق حسابداران رسمی استانبول اثر آن را چنین خلاصه میکند که مالیات ۲۰۲۶ به دو برابر مالیات پرداختشده برای ۲۰۲۵ محدود میشود.
اعلام و ماههای پرداخت
مالک جدید به معنای تغییر مؤدی است که مادهٔ ۳۳(۶) آن را در شمار رویدادهایی آورده که سابقهٔ ارزش مالیاتی را تغییر میدهند. مادهٔ ۲۳ اعلام به شهرداری محل ملک را در سال بودجهای وقوع رویداد الزامی میکند، یا ظرف سه ماه اگر رویداد در سه ماه پایانی سال رخ دهد، و مادهٔ ۹ مسئولیت مالیاتی را از سال بودجهای بعد آغاز میکند. مالیات در دو قسط مساوی پرداخت میشود: قسط اول در مارس، آوریل یا مه و قسط دوم در نوامبر، طبق مادهٔ ۳۰ که به وزارتخانه نیز اجازه میدهد ماهها را برای مناطق مشخصی تغییر دهد.
مالیات واحد مسکونی گرانقیمت
مواد ۴۲ تا ۴۴ همین قانون مالیاتی بر واحدهای مسکونی میافزایند که ارزش مالیاتی آنها بالاتر از یک آستانه است. ابلاغیهٔ ۸۸ این آستانه را از ۱ ژانویه ۲۰۲۶ در TRY ۱۷٬۷۱۱٬۰۰۰ تعیین کرد (USD ۳۵۵٬۷۲۰). مالیات فقط بر مازاد اعمال میشود: ۰٫۳٪ بر بخش بین TRY ۱۷٬۷۱۱٬۰۰۰ و TRY ۲۶٬۵۶۷٬۰۰۰؛ TRY ۲۶٬۵۶۸ بهعلاوهٔ ۰٫۶٪ بر بخش بین TRY ۲۶٬۵۶۷٬۰۰۰ و TRY ۳۵٬۴۲۵٬۰۰۰؛ و TRY ۷۹٬۷۱۶ بهعلاوهٔ ۱٫۰٪ بر بخش بالاتر از TRY ۳۵٬۴۲۵٬۰۰۰. برای واحد مسکونی با ارزش مالیاتی TRY ۲۰٬۰۰۰٬۰۰۰ محاسبه چنین است: (۲۰٬۰۰۰٬۰۰۰ – ۱۷٬۷۱۱٬۰۰۰) × ۰٫۰۰۳ = TRY ۶٬۸۶۷. چون آزمون بر ارزش مالیاتی شهرداری استوار است و نه بر قیمت فروش، ارزش مالیاتی بسیاری از خانههایی که قیمتشان از آستانه بالاتر است زیر آستانه میماند.
مالیات نظافت و جدول هزینهٔ سالانه
خانههایی که کنتور آب دارند مالیات نظافت محیطی را نیز در قبض آب میپردازند. برای سال ۲۰۲۶ نرخ آن در شهرداریهای کلانشهری TRY ۴ برای هر m³ آب و در جاهای دیگر TRY ۳ برای هر m³ است، بنا بر خلاصهٔ KPMG از ابلاغیهٔ ۵۹. جدول، همهٔ این موارد را بر آپارتمان مثال پیشین اعمال میکند، با ارزش مالیاتی فرضی TRY ۴٬۰۰۰٬۰۰۰ و مصرف آب ۱۵ m³ در ماه.
| هزینهٔ سالانه | محاسبه | خارج از منطقهٔ کلانشهری | داخل منطقهٔ کلانشهری |
|---|---|---|---|
| مالیات بر املاک | ۴٬۰۰۰٬۰۰۰ × ۰٫۱٪ یا ۰٫۲٪ | TRY ۴٬۰۰۰ (دو قسط ۲٬۰۰۰) | TRY ۸٬۰۰۰ (دو قسط ۴٬۰۰۰) |
| مالیات نظافت | ۱۵ m³ × ۱۲ ماه × TRY ۳ یا TRY ۴ | TRY ۵۴۰ | TRY ۷۲۰ |
| تمدید DASK | ۱٬۶۸۵٬۴۶۰ × ۰٫۷۳ تا ۲٫۸۲ در هزار | TRY ۱٬۲۳۰ تا TRY ۴٬۷۵۳ | TRY ۱٬۲۳۰ تا TRY ۴٬۷۵۳ |
| مالیات واحد مسکونی گرانقیمت | ارزش مالیاتی زیر TRY ۱۷٬۷۱۱٬۰۰۰ | ندارد | ندارد |
| جمع | مجموع ردیفها | TRY ۵٬۷۷۰ تا TRY ۹٬۲۹۳ (USD ۱۱۶ تا USD ۱۸۷) | TRY ۹٬۹۵۰ تا TRY ۱۳٬۴۷۳ (USD ۲۰۰ تا USD ۲۷۱) |
سود سرمایه: مالیات بر افزایش ارزش و قاعدهٔ پنجساله
ترکیه مالیات جداگانهای بر سود سرمایه ندارد. فرد حقیقی که ملک میفروشد، مالیات بر درآمد سود حاصل را با عنوان سود افزایش ارزش (değer artış kazancı) میپردازد، اما فقط اگر فروش ظرف پنج سال از تملک انجام شود. این قاعده در مادهٔ مکرر ۸۰ قانون مالیات بر درآمد آمده و سازمان درآمدهای ترکیه (GİB) آن را در بروشور خود دربارهٔ اظهارنامهٔ مالیات بر درآمد برای ملک فروختهشده ظرف پنج سال توضیح داده است. طبق همین بروشور، سود حاصل از ملکی که در برابر بها تملک شده و ظرف پنج سال از تاریخ تملک واگذار شود مشمول مالیات است، پنج سال به روز تقویمی شمرده میشود، و ملکی که بدون بها تملک شده، مثلاً از راه ارث، هنگام فروش سود مشمول مالیاتی ایجاد نمیکند. مثال خود GİB خریدی در ۲۱ اکتبر ۲۰۲۲ و فروشی در ۱۳ ژوئیه ۲۰۲۳ را نشان میدهد که مشمول مالیات است چون پنج سال کامل نگذشته است. بنابراین مدت نگهداری ملک تعیین میکند که سود اصلاً مشمول این مالیات باشد یا نه.
تاریخ تملک و چه کسی تاجر شمرده میشود
تاریخ تملک معمولاً تاریخ ثبت در اداره ثبت املاک است، مطابق مادهٔ ۷۰۵ قانون مدنی. بروشور برای خانههایی که پیش از ثبت بهصورت آمادهٔ استفاده از تعاونیهای مسکن، سازمان مسکن (TOKİ) یا اشخاص دیگر تحویل گرفته شده استثنایی قائل است: اگر مالک با اسناد تحویل و قبضهای خدماتی استفادهٔ واقعی را ثابت کند، تاریخ استفادهٔ واقعی ملاک است. کسی که پیوسته ملک میخرد و میفروشد، در چند معامله در یک سال یا در سالهای پیاپی، بهجای آن بر درآمد تجاری مالیات میپردازد، و زمینی که خریداری و ظرف پنج سال به قطعات تقسیم شود نیز درآمد تجاری ایجاد میکند، طبق همان بروشور.
محاسبهٔ سود و معافیت
سود خالص برابر قیمت فروش منهای بهای تملک و منهای هزینهها و مالیاتهایی است که فروشنده هنگام واگذاری متحمل شده است. بها شاخصگذاری میشود: در شاخص قیمت تولیدکننده (Yi-UFE) ماه پیش از فروش تقسیم بر شاخص ماه پیش از تملک ضرب میشود، اما فقط اگر شاخص ۱۰٪ یا بیشتر بالا رفته باشد. مثال GİB مبلغ TRY ۱٬۰۰۰٬۰۰۰ را در ۲٬۱۰۵٫۱۷ / ۵۳۳٫۴۴ ضرب میکند و به TRY ۳٬۹۴۶٬۴۰۴ میرسد. یک معافیت سالانهٔ TRY ۱۵۰٬۰۰۰ بر سود افزایش ارزش محققشده در ۲۰۲۶ اعمال میشود (TRY ۱۲۰٬۰۰۰ برای ۲۰۲۵)، بر پایهٔ ابلاغیهٔ ۳۳۲ که در روزنامهٔ رسمی ۳۱ دسامبر ۲۰۲۵ منتشر شد. باقیمانده بر پایهٔ جدول عمومی مالیات بر درآمد مشمول مالیات میشود، یعنی پلهبهپله و با نرخهای فزاینده محاسبه میشود.
| درآمد مشمول مالیات در ۲۰۲۶ (غیر از حقوق) | نرخ | مالیات تجمعی در سقف پله |
|---|---|---|
| تا TRY ۱۹۰٬۰۰۰ | ۱۵٪ | TRY ۲۸٬۵۰۰ |
| TRY ۱۹۰٬۰۰۰ تا TRY ۴۰۰٬۰۰۰ | ۲۰٪ | TRY ۷۰٬۵۰۰ |
| TRY ۴۰۰٬۰۰۰ تا TRY ۱٬۰۰۰٬۰۰۰ | ۲۷٪ | TRY ۲۳۲٬۵۰۰ |
| TRY ۱٬۰۰۰٬۰۰۰ تا TRY ۵٬۳۰۰٬۰۰۰ | ۳۵٪ | TRY ۱٬۷۳۷٬۵۰۰ |
| بالاتر از TRY ۵٬۳۰۰٬۰۰۰ | ۴۰٪ | – |
این جدول همان است که ابلاغیهٔ ۳۳۲ برای درآمدهای سال ۲۰۲۶ تعیین کرده، چنان که در خلاصهٔ KPMG فهرست شده است. مقیمان سود را در اظهارنامهٔ سالانهای که در مارس سال بعد تسلیم میشود اعلام میکنند و مالیات در دو قسط مساوی در مارس و ژوئیه پرداخت میشود. مؤدی غیرمقیمی که ملزم به تسلیم اظهارنامهٔ سالانه نیست باید سود ملک را در اظهارنامهای جداگانه به اداره مالیات محل ملک ظرف ۱۵ روز از تاریخ حصول سود گزارش کند. بروشور GİB در intvrg.gib.gov.tr در دسترس است.
مثالهای محاسباتی: فروش پس از ۳ سال و پس از ۶ سال
هر دو مثال از یک آپارتمان فرضی و قواعد سال ۲۰۲۶ استفاده میکنند. فرمول شاخصگذاری به شاخص قیمت تولیدکننده در دو ماه نیاز دارد. از منابعی که اینجا به کار رفته، فقط سطح شاخص سپتامبر ۲۰۲۳ از یک جدول شاخص منتشرشده برداشته شده است، بنابراین ضریب این دوره از تغییرات سالانهٔ منتشرشده توسط TCMB به دست آمده است. جدول قیمتهای تولیدکننده TCMB تغییرات سالانهٔ ۳۳٫۰۹٪ را برای سپتامبر ۲۰۲۴، ۲۶٫۵۹٪ را برای سپتامبر ۲۰۲۵ و ۲۷٫۳۸٪ را برای سپتامبر ۲۰۲۶ نشان میدهد، و جدول GİB شاخص سپتامبر ۲۰۲۳ را ۲٬۷۴۹٫۹۸ آورده است. ضریب میان سپتامبر ۲۰۲۳ و سپتامبر ۲۰۲۶ برابر ۱٫۳۳۰۹ × ۱٫۲۶۵۹ × ۱٫۲۷۳۸ = ۲٫۱۴۶ است که با شاخصی حدود ۵٬۹۰۲ برای سپتامبر ۲۰۲۶ متناظر است؛ زنجیره کردن تغییرات ماهانه ۲٫۱۴۶۵ میدهد، پس ۲٫۱۴۶ به کار رفته است. این ضریب از درصدهای منتشرشده به دست آمده و سطح رسمی شاخص نیست؛ در اظهارنامهٔ واقعی سطوح شاخص TÜİK به کار میرود.
فروش پس از ۳ سال
فردی در اکتبر ۲۰۲۳ آپارتمانی را به قیمت TRY ۳٬۰۰۰٬۰۰۰ میخرد و در اکتبر ۲۰۲۶ آن را به قیمت TRY ۹٬۰۰۰٬۰۰۰ (USD ۱۸۰٬۷۶۲) میفروشد. فروش ظرف پنج سال است، بنابراین سود مشمول مالیات است. ماه پیش از تملک سپتامبر ۲۰۲۳ و ماه پیش از فروش سپتامبر ۲۰۲۶ است.
| مرحله | محاسبه | نتیجه |
|---|---|---|
| افزایش شاخص در این دوره | ۲٫۱۴۶ – ۱ = ۱۱۴٫۶٪، بالاتر از آستانهٔ ۱۰٪ | شاخصگذاری اعمال میشود |
| بهای شاخصگذاریشده | ۳٬۰۰۰٬۰۰۰ × ۲٫۱۴۶ | TRY ۶٬۴۳۸٬۰۰۰ |
| عوارض ثبت سند فروشنده (۲٪) | ۹٬۰۰۰٬۰۰۰ × ۰٫۰۲ | TRY ۱۸۰٬۰۰۰ |
| سود خالص افزایش ارزش | ۹٬۰۰۰٬۰۰۰ – ۶٬۴۳۸٬۰۰۰ – ۱۸۰٬۰۰۰ | TRY ۲٬۳۸۲٬۰۰۰ |
| پس از کسر معافیت ۲۰۲۶ | ۲٬۳۸۲٬۰۰۰ – ۱۵۰٬۰۰۰ | TRY ۲٬۲۳۲٬۰۰۰ |
| مالیات، پلهٔ ۱۵٪ | ۱۹۰٬۰۰۰ × ۰٫۱۵ | TRY ۲۸٬۵۰۰ |
| مالیات، پلهٔ ۲۰٪ | (۴۰۰٬۰۰۰ – ۱۹۰٬۰۰۰) × ۰٫۲۰ | TRY ۴۲٬۰۰۰ |
| مالیات، پلهٔ ۲۷٪ | (۱٬۰۰۰٬۰۰۰ – ۴۰۰٬۰۰۰) × ۰٫۲۷ | TRY ۱۶۲٬۰۰۰ |
| مالیات، پلهٔ ۳۵٪ | (۲٬۲۳۲٬۰۰۰ – ۱٬۰۰۰٬۰۰۰) × ۰٫۳۵ | TRY ۴۳۱٬۲۰۰ |
| مالیات بر درآمد سود | ۲۸٬۵۰۰ + ۴۲٬۰۰۰ + ۱۶۲٬۰۰۰ + ۴۳۱٬۲۰۰ | TRY ۶۶۳٬۷۰۰ (USD ۱۳٬۳۳۰) |
مالیات TRY ۶۶۳٬۷۰۰ برابر ۱۱٫۱٪ از اختلاف TRY ۶٬۰۰۰٬۰۰۰ میان قیمت فروش و قیمت خرید است. این مثال از دیگر هزینههای قابل کسر چشم میپوشد و فرض میکند مؤدی در ۲۰۲۶ درآمد دیگری ندارد که سود را به پلههای بالاتر ببرد. اگر شاخص کمتر از ۱۰٪ بالا رفته بود، بهای اسمی TRY ۳٬۰۰۰٬۰۰۰ به کار میرفت.
فروش پس از ۶ سال
با همان قیمت فروش و آپارتمانی که در اکتبر ۲۰۲۰ به قیمت TRY ۱٬۵۰۰٬۰۰۰ خریداری شده و در اکتبر ۲۰۲۶ به قیمت TRY ۹٬۰۰۰٬۰۰۰ فروخته میشود، نتیجه فرق میکند. شش سال از دورهٔ پنجساله بیشتر است، بنابراین سود، سود افزایش ارزش نیست و مالیات بر درآمدی بر آن تعلق نمیگیرد. فروشنده همچنان عوارض ثبت سند ۲٪ را میپردازد: ۹٬۰۰۰٬۰۰۰ × ۰٫۰۲ = TRY ۱۸۰٬۰۰۰ (USD ۳٬۶۱۵)، و پیش از هر هزینهٔ دیگر فروش TRY ۸٬۸۲۰٬۰۰۰ (USD ۱۷۷٬۱۴۷) دریافت میکند. مقایسهٔ این دو مثال نشان میدهد چرا مدت مالکیت متغیر اصلی در مالیاتبندی ملک در ترکیه است.
مالیات درآمد اجاره
اجاره از ملک در ترکیه درآمد ناشی از اموال غیرمنقول (gayrimenkul sermaye iradı) است. GİB راهنمایی برای افراد غیرمقیم ترکیه منتشر کرده (نشریهٔ شمارهٔ ۵۹۴، فوریهٔ ۲۰۲۶) که قواعد را بیان میکند؛ نسخهای که Alomaliye میزبانی میکند همان است که اینجا به کار رفته است. این راهنما مؤدی محدود (غیرمقیم) را کسی تعریف میکند که در ترکیه اقامتگاه ندارد و در یک سال تقویمی پیوسته بیش از شش ماه در آنجا نمیماند، و فقط بر درآمد با منشأ ترکیه مالیات میپردازد.
معافیت، هزینهها و جدول مالیاتی
درآمد حاصل از اجارهٔ ساختمان بهعنوان خانه تا TRY ۴۷٬۰۰۰ برای ۲۰۲۵ و TRY ۵۸٬۰۰۰ برای ۲۰۲۶ معاف است. مؤدیای که اجارهاش کمتر از معافیت باشد اظهارنامه تسلیم نمیکند. معافیت فقط اجارهٔ مسکونی را دربر میگیرد، یک بار بر مجموع همهٔ خانههای یک فرد اعمال میشود، و اگر اجاره بهموقع اعلام نشود یا درآمد ناخالص دیگر از سقف پلهٔ سوم جدول حقوق بیشتر شود، از دست میرود؛ این سقف برای ۲۰۲۵ برابر TRY ۱٬۲۰۰٬۰۰۰ بود. برای هزینهها دو روش وجود دارد. در روش هزینهٔ واقعی، فرد هزینههای مستند فهرستشده در مادهٔ ۷۴ را کسر میکند، از جمله کسر ۵٪ بهای تملک برای یک خانه به مدت پنج سال از سال تملک، و هنگامی که معافیت اعمال شود فقط سهمی از هزینهها قابل کسر است که با بخش مشمول مالیات اجاره مطابقت دارد. در روش مقطوع، ۱۵٪ درآمد کسر میشود؛ کسر مقطوع پس از کم کردن معافیت محاسبه میشود، برای اجارهٔ حقوق قابل استفاده نیست و انتخاب آن دو سال الزامآور است.
کسر از مبدأ، اظهارنامه و پرداخت
هنگامی که مستأجر شرکت یا کسرکنندهٔ مالیات دیگری از فهرست مادهٔ ۹۴ باشد، ۲۰٪ اجارهٔ ناخالص از مبدأ کسر میشود. مؤدی محدودی که اجارهاش کاملاً از مبدأ کسر شود، برای آن اظهارنامه تسلیم نمیکند. اجارهای که از مبدأ کسر نشده و اجارهٔ مسکونی بالاتر از معافیت در اظهارنامهٔ سالانهای میآید که از ۱ تا ۳۱ مارس سال بعد تسلیم میشود؛ برای درآمد ۲۰۲۵ مالیات در دو قسط مساوی در ۳۱ مارس و ۳۱ ژوئیه ۲۰۲۶ قابل پرداخت بود و قسط اول همراه با مالیات تمبر میآید. پرداخت از راه اداره مالیات دیجیتال سازمان درآمدهای ترکیه ممکن است، از جمله با کارتهای صادرشده در خارج، و سامانهٔ «اظهارنامهٔ آماده» ورود با شمارهٔ شناسایی خارجی را میپذیرد. مقالهٔ ما دربارهٔ قانون Airbnb در ترکیه مجوزهای اجارهٔ کوتاهمدت را بررسی میکند که موضوعی جدا از مالیات است.
مثال محاسباتی: یک سال اجاره
آپارتمانی در سال ۲۰۲۶ ماهانه TRY ۴۰٬۰۰۰ به یک مستأجر حقیقی اجاره داده میشود، و موجر درآمد دیگری در ترکیه ندارد و از روش مقطوع استفاده میکند.
| مرحله | محاسبه | نتیجه |
|---|---|---|
| اجارهٔ سالانه | ۴۰٬۰۰۰ × ۱۲ | TRY ۴۸۰٬۰۰۰ (USD ۹٬۶۴۱) |
| پس از کسر معافیت مسکونی | ۴۸۰٬۰۰۰ – ۵۸٬۰۰۰ | TRY ۴۲۲٬۰۰۰ |
| پس از کسر مقطوع ۱۵٪ | ۴۲۲٬۰۰۰ × ۰٫۸۵ | TRY ۳۵۸٬۷۰۰ مشمول مالیات |
| مالیات، پلهٔ ۱۵٪ | ۱۹۰٬۰۰۰ × ۰٫۱۵ | TRY ۲۸٬۵۰۰ |
| مالیات، پلهٔ ۲۰٪ | (۳۵۸٬۷۰۰ – ۱۹۰٬۰۰۰) × ۰٫۲۰ | TRY ۳۳٬۷۴۰ |
| مالیات بر درآمد قابل پرداخت در ۲۰۲۷ | ۲۸٬۵۰۰ + ۳۳٬۷۴۰ | TRY ۶۲٬۲۴۰ (USD ۱٬۲۵۰)، حدود ۱۳٪ اجاره |
اگر مستأجر شرکتی بود که ۲۰٪ اجارهٔ ناخالص را کسر میکند، مبلغ کسرشده ۴۸۰٬۰۰۰ × ۰٫۲۰ = TRY ۹۶٬۰۰۰ (USD ۱٬۹۲۸) میشد و برای مؤدی محدود هیچ اظهارنامهای تسلیم نمیشد. بنابراین همان اجاره در مسیر اظهارنامه TRY ۶۲٬۲۴۰ و در مسیر کسر از مبدأ TRY ۹۶٬۰۰۰ مالیات ایجاد میکند، زیرا نرخ کسر از مبدأ بر مبلغ ناخالص و بدون معافیت یا کسر اعمال میشود. این مقایسه نشان میدهد مسیر اظهارنامه و مسیر کسر از مبدأ میتوانند برای یک اجارهٔ یکسان به مبالغ متفاوتی برسند.
مالیات بر ارث و هبه
قانون مالیات بر ارث و هبه (قانون ۷۳۳۸) ملکی را در ترکیه که از راه ارث یا بدون پرداخت بها منتقل میشود مشمول مالیات میکند. مادهٔ ۱ اموال متعلق به شهروندان ترکیه و اموال واقع در ترکیه را دربر میگیرد، بنابراین آپارتمان یک مالک خارجی در ترکیه هنگام انتقال بهسبب فوت یا هبه در دایرهٔ این مالیات است. فرد خارجی که در ترکیه اقامتگاه ندارد، برای اموالی که در خارج از یک شهروند ترکیه دریافت میکند مالیات نمیپردازد. اظهارنامهها در صورت فوت در ترکیه و حضور وراث در ترکیه ظرف چهار ماه، و در صورت حضور وراث در خارج ظرف شش ماه، در صورت فوت در خارج و حضور وراث در ترکیه ظرف شش ماه، و برای هبه ظرف یک ماه سررسید میشود. مقیمان خارجی اظهارنامه را به کنسولگریهای ترکیه تسلیم میکنند، طبق مواد ۸ و ۹. متن قانون در mevzuat.gov.tr است.
مبالغ ۲۰۲۶ از ابلاغیهٔ ۵۷ میآید که در ۳۱ دسامبر ۲۰۲۵ منتشر شد و KPMG آن را خلاصه کرده است. هر فرزند یا همسر برای سهم ارثی خود معافیت TRY ۲٬۹۰۷٬۱۳۶ دارد، و سهم همسر در صورت نبود فرزند تا TRY ۵٬۸۱۷٬۸۴۵ معاف است. هبه یا انتقال دیگر بدون عوض معافیت TRY ۶۶٬۹۳۵ دارد.
| بخشی از مبنای مشمول مالیات | نرخ ارث | نرخ هبه |
|---|---|---|
| TRY ۳٬۰۰۰٬۰۰۰ نخست | ۱٪ | ۱۰٪ |
| TRY ۷٬۰۰۰٬۰۰۰ بعدی | ۳٪ | ۱۵٪ |
| TRY ۱۵٬۰۰۰٬۰۰۰ بعدی | ۵٪ | ۲۰٪ |
| TRY ۳۰٬۰۰۰٬۰۰۰ بعدی | ۷٪ | ۲۵٪ |
| بالاتر از TRY ۵۵٬۰۰۰٬۰۰۰ | ۱۰٪ | ۳۰٪ |
برای یک مورد محاسباتی، فرض کنید فرزندی آپارتمانی با ارزشگذاری TRY ۸٬۰۰۰٬۰۰۰ (USD ۱۶۰٬۶۷۷) را بهعنوان تنها دارایی به ارث میبرد. مبنا برابر ۸٬۰۰۰٬۰۰۰ – ۲٬۹۰۷٬۱۳۶ = TRY ۵٬۰۹۲٬۸۶۴ است. مالیات برابر ۳٬۰۰۰٬۰۰۰ × ۱٪ = TRY ۳۰٬۰۰۰ بهعلاوهٔ ۲٬۰۹۲٬۸۶۴ × ۳٪ = TRY ۶۲٬۷۸۶ است که مجموعاً TRY ۹۲٬۷۸۶ (USD ۱٬۸۶۴) میشود. برای هبهٔ TRY ۱٬۰۰۰٬۰۰۰ به فردی خارج از خانواده، مبنا ۱٬۰۰۰٬۰۰۰ – ۶۶٬۹۳۵ = TRY ۹۳۳٬۰۶۵ است و با نرخ هبه ۱۰٪ مالیات TRY ۹۳٬۳۰۷ میشود. ملک به ارث رسیدهای که بعداً فروخته شود، چنان که بروشور GİB میگوید، سود افزایش ارزش ایجاد نمیکند.
اقامت مالیاتی، شمارهٔ مالیاتی و معاهدات مالیات مضاعف
داشتن خانه در ترکیه مالک را مقیم مالیاتی ترکیه نمیکند. قانون مالیات بر درآمد مقیمان را بر درآمد جهانی و مؤدیان محدود را فقط بر درآمد با منشأ ترکیه مشمول مالیات میکند. راهنمای GİB مؤدی محدود را کسی توصیف میکند که در ترکیه اقامتگاه ندارد و در یک سال تقویمی پیوسته بیش از شش ماه در آنجا نمیماند. قانون از شش ماه سخن میگوید، نه از ۱۸۳ روز. مؤدی محدودی که بابت ملک ترکیه مالیات بدهکار است، فقط اقلام با منشأ ترکیه مانند اجاره و سود فروش را اعلام میکند.
تسلیم اظهارنامه به سابقهٔ مؤدی نیاز دارد، یعنی مؤدی باید در نظام مالیاتی ترکیه ثبت شده باشد. سامانهٔ «اظهارنامهٔ آماده» ورود با شمارهٔ شناسایی خارجی را میپذیرد، و مؤدی محدودی که شمارهٔ هویت ترکیه و سابقهٔ مالیاتی ندارد، پیش از استفاده از سامانه در اداره مالیات محل ملک، یا محل اقامت نمایندهٔ مالیاتی، سابقهٔ مؤدی باز میکند، طبق راهنمای GİB. اظهارنامهای که بهصورت الکترونیکی در سامانه تأیید شود، در صورت نبود سابقه، آن را بهطور خودکار ایجاد میکند.
معاهدات فهرستشده توسط سازمان درآمدهای ترکیه
معاهدات ترکیه برای اجتناب از مالیات مضاعف حق مالیاتستانی را میان ترکیه و کشور محل اقامت مالک تقسیم میکنند. فهرست GİB از معاهدات لازمالاجرا، مورخ ۲۳ آوریل ۲۰۲۵، موارد زیر را شامل میشود. متن معاهدات بریتانیا و آلمان هر دو میگویند که درآمد از اموال غیرمنقول و سود حاصل از فروش آن ممکن است در کشوری که ملک در آن واقع است مشمول مالیات شود، که در این موارد ترکیه است. راهنمای اجاره GİB همین برداشت را برای همهٔ معاهدات میدهد، با مثالی از یک مقیم آلمان که آپارتمانی را در بدروم اجاره میدهد و طبق قواعد داخلی در ترکیه مالیات میپردازد.
| کشور | امضا | لازمالاجرا | اجرا از |
|---|---|---|---|
| بریتانیا | ۱۹ فوریهٔ ۱۹۸۶ | ۲۶ اکتبر ۱۹۸۸ | ۱ ژانویهٔ ۱۹۸۹ |
| آلمان (معاهدهٔ جدید) | ۱۹ سپتامبر ۲۰۱۱ | ۱ اوت ۲۰۱۲ | ۱ ژانویهٔ ۲۰۱۱ |
| هلند | ۲۷ مارس ۱۹۸۶ | ۳۰ سپتامبر ۱۹۸۸ | ۱ ژانویهٔ ۱۹۸۹ |
| فرانسه | ۱۸ فوریهٔ ۱۹۸۷ | ۱ ژوئیهٔ ۱۹۸۹ | ۱ ژانویهٔ ۱۹۹۰ |
| اتریش (اصلاحشده) | ۲۸ مارس ۲۰۰۸ | ۱ اکتبر ۲۰۰۹ | ۱ ژانویهٔ ۲۰۱۰ |
| لهستان | ۳ نوامبر ۱۹۹۳ | ۱ آوریل ۱۹۹۷ | ۱ ژانویهٔ ۱۹۹۸ |
| روسیه | ۱۵ دسامبر ۱۹۹۷ | ۳۱ دسامبر ۱۹۹۹ | ۱ ژانویهٔ ۲۰۰۰ |
تسکین مالیاتی در کشور محل اقامت بسته به معاهده فرق میکند. طبق مادهٔ ۲۳ معاهدهٔ بریتانیا، مالیات ترکیه بر درآمد یا سودی با منشأ ترکیه در برابر مالیات بریتانیا بر همان درآمد یا سود اعتبار مالیاتی میشود، مشروط به قانون بریتانیا دربارهٔ اعتبار مالیات خارجی، بنابر متن معاهده در GOV.UK. صفحهٔ دولت بریتانیا این توافق را از ۲۶ اکتبر ۱۹۸۸ لازمالاجرا فهرست کرده است. تاریخهای معاهدهٔ لهستان را صفحهٔ وزارت تجارت تأیید میکند و مواد ۶ و ۱۳ معاهدهٔ آلمان در متن ترکی معاهده آمده است. تاریخهای جدول از فهرست GİB گرفته شده است.
آستانههای اقامت و تابعیت مرتبط با ملک
دو مسیر مهاجرتی به ارزش ملک اشاره میکنند و مالیات نیستند. اجازهٔ اقامت کوتاهمدت برای مالکان ملک را اداره کل مدیریت مهاجرت (DGMM) رسیدگی میکند. فرم درخواست آن برای مالکان اموال غیرمنقول در ترکیه سند مالکیت میخواهد و بیان میکند که ارزش خانه در تاریخ تملک باید دستکم USD ۲۰۰٬۰۰۰ به لیر ترکیه باشد، باید محل سکونتی باشد که فرد خارجی برای همین منظور از آن استفاده میکند، و نمیتوان آن را برای اجاره یا درآمدهای مشابه به کار برد. اگر خانه از راه ارث یا هبه تملک شده باشد، گزارش ارزشگذاری جاری درخواست میشود. فرم در سامانهٔ e-ikamet در دسترس است. صفحهٔ ما دربارهٔ اقامت در ترکیه روند آن را بررسی میکند.
تابعیت از راه سرمایهگذاری در مادهٔ ۲۰(۲)(b) آییننامهٔ اجرای قانون تابعیت ترکیه آمده است. این ماده به واحدی با سند مالکیت آپارتمانی (کاندومینیوم) یا حق ارتفاق طبقه، یا زمینی با ساختمان روی آن اشاره دارد که دستکم به قیمت USD ۴۰۰٬۰۰۰ یا معادل آن به ارز خارجی خریداری شده و در سند آن قید ممنوعیت فروش سهساله ثبت شده باشد. وعدهٔ فروش رسمی نیز در صورتی که کل مبلغ پیشاپیش پرداخت و قید ثبت شود شامل میشود. پاورقیهای آییننامه در mevzuat.gov.tr نشان میدهد مبلغ با مصوبهٔ ریاست جمهوری منتشرشده در ۱۳ مه ۲۰۲۲ از USD ۲۵۰٬۰۰۰ به USD ۴۰۰٬۰۰۰ رسیده و عبارتبندی نوع ملک با مصوبهٔ ۷۹۳۸ مورخ ۱۲ دسامبر ۲۰۲۳ تغییر کرده است. روندهای ارزشگذاری و قید ثبت را بخشنامههای TKGM از جمله ۲۰۲۴/۲ و ۲۰۲۴/۴ تعیین میکنند. راهنمای ما دربارهٔ تابعیت ترکیه از راه سرمایهگذاری مراحل درخواست را بررسی میکند. هیچکدام از این دو مسیر قواعد مالیاتی بالا را تغییر نمیدهد، زیرا اقامت مالیاتی و وضعیت اجازهٔ اقامت با آزمونهای جداگانه ارزیابی میشود.
مالیات خرید خانه در ترکیه به تفکیک مرحله
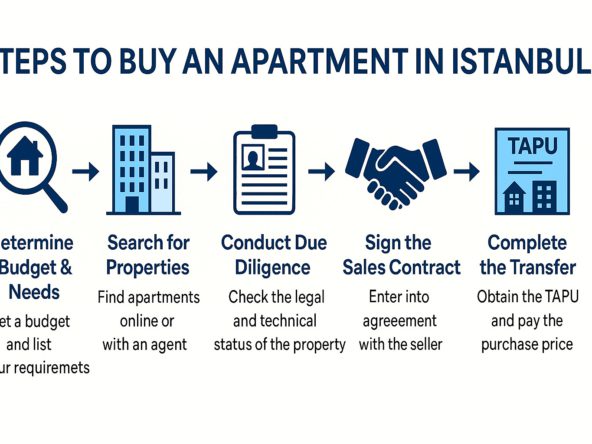
جدول، یک خرید را از نخستین سند تا یک فروش احتمالی بعدی دنبال میکند. این جدول نشان میدهد هر بخش از مالیات خرید خانه در ترکیه، و مالیاتهایی که پس از آن میآید، چه زمانی پدید میآید، با استفاده از قواعد بالا. هر ردیف به بخش مربوط در همین راهنما برمیگردد.
| مرحله | مالیات یا تعهد | زمان و مبنا |
|---|---|---|
| پیش از قرارداد | گواهی ارزش شهرداری؛ بیمهنامهٔ DASK؛ گزارش ارزشگذاری برای خریداران خارجی | مدارکی که اداره ثبت املاک درخواست میکند، طبق راهنمای TKGM؛ حقبیمهٔ DASK در تعرفهٔ DASK |
| قرارداد یا رزرو | مالیات تمبر بر قراردادی که مبلغ در آن قید شده؛ VAT در فاکتور سازنده | ۹٫۴۸ در هزار مگر وعدهٔ فروش رسمی؛ VAT ۱۰٪ و ۲۰٪ |
| انتقال سند | عوارض ثبت سند، ۲٪ برای هر طرف؛ هزینهٔ خدمات | در اداره ثبت املاک بر پایهٔ مبلغ بیشتر میان قیمت و ارزش مالیاتی پرداخت میشود |
| خرید معافِ خارجی | قید ممنوعیت فروش سهساله | قانون VAT مادهٔ ۱۳(۱)(i)؛ VAT و بهرهٔ پرداختنشده در صورت فروش زودتر |
| پس از ثبت | اعلام به شهرداری؛ مسئولیت از سال بودجهای بعد | قانون ۱۳۱۹ مواد ۹، ۲۳ و ۳۳ |
| هر سال | مالیات بر املاک در دو قسط؛ تمدید DASK؛ مالیات نظافت در قبض آب | مارس تا مه و نوامبر؛ نرخها در جدول هزینهٔ سالانه |
| هنگام اجاره دادن | اظهارنامهٔ اجاره یا ۲۰٪ کسر از مبدأ | اظهارنامه در مارس؛ اقساط در مارس و ژوئیه |
| فروش ظرف پنج سال | مالیات بر افزایش ارزش پس از شاخصگذاری و معافیت TRY ۱۵۰٬۰۰۰ | اظهارنامه در مارس سال بعد؛ ۱۵ روز برای غیرمقیمی که اظهارنامه نمیدهد |
| فروش پس از پنج سال | بدون مالیات بر افزایش ارزش؛ عوارض ثبت سند ۲٪ فروشنده | قانون مالیات بر درآمد مادهٔ مکرر ۸۰ |
| فوت یا هبه | اظهارنامهٔ مالیات بر ارث یا هبه | چهار تا هشت ماه برای فوت؛ یک ماه برای هبه |
مبالغ ثابت، پلهها و معافیتها هر سال در پایان دسامبر دوباره اعلام میشود، و طبق مادهٔ ۲۹ قانون مالیات بر املاک، با اصلاح قانون ۷۵۶۶، ارزشهای مالیاتی از ۲۰۲۷ به اندازهٔ کل نرخ تجدید ارزیابی بالا میرود. اصلاحیهای بر آییننامهٔ تجارت ملک که در ۱ اکتبر ۲۰۲۶ (روزنامهٔ رسمی ۳۳۳۸۷) منتشر شد، یک تاریخ انتقالی را در مادهٔ موقت ۱ خود به ۱ دسامبر ۲۰۲۶ منتقل کرد و کارمزد استفاده از سامانهٔ پرداخت جدید برای فروش ملک را به یک پروتکل واگذاشت، بنا بر خلاصهٔ Alomaliye.
ارقام در مطالب قدیمیتر اغلب با ارقام بالا فرق دارد. آستانهٔ تابعیت USD ۴۰۰٬۰۰۰ از ۲۰۲۲ اعمال میشود، نه USD ۲۵۰٬۰۰۰ پیشین. نرخهای VAT مسکن از آوریل ۲۰۲۲ تا تغییر مصوبهٔ ۷۳۴۶ در ۱۰ ژوئیه ۲۰۲۳ برابر ۸٪ و ۱۸٪ بود و پس از آن ۱۰٪ و ۲۰٪ شد. معافیتهای ارث و هبه و پلههای مالیات بر درآمد هر ژانویه مطابق نرخ تجدید ارزیابی بازنگری میشود: جدولی که برای درآمد ۲۰۲۵ به کار میرفت سقف پلهٔ نخست TRY ۱۵۸٬۰۰۰ داشت، و جدول ۲۰۲۶ از TRY ۱۹۰٬۰۰۰ آغاز میشود. مقالات قدیمیتر این سایت دربارهٔ مالیات بر افزایش ارزش ناشی از فروش ملک و دربارهٔ تغییرات مالیاتبندی ملک در ترکیه با ارقام پیشین نوشته شدهاند. صفحههای مرتبط شامل ملک در ترکیه، آپارتمان برای فروش در استانبول، خرید آپارتمان در ترکیه بهصورت اقساطی و ارزانترین و گرانترین شهرهای ترکیه است.
سوالات متداول
مالیات اصلی در خرید خانه در ترکیه چیست؟
در خرید دستدوم از مالک خصوصی، مالیات اصلی در مالیات خرید خانه در ترکیه عوارض ثبت سند است: ۲٪ ارزش مبنای محاسبه برای خریدار و ۲٪ برای فروشنده. ارزش مبنای محاسبه همان قیمت اعلامشده است، اما نه کمتر از ارزش مالیاتی ملک نزد شهرداری. در خانهٔ نوساز از سازنده، VAT ۱۰٪ بر ۱۵۰ m² نخست مساحت خالص و ۲۰٪ بر مازاد آن نیز در قیمت گنجانده شده است.
آیا بر آپارتمان دستدوم VAT اعمال میشود؟
معمولاً خیر. مادهٔ ۱ قانون VAT تحویلهایی را مشمول مالیات میکند که در چارچوب فعالیت تجاری، صنعتی، کشاورزی یا حرفهای انجام میشود، بنابراین فروش گاهبهگاه توسط فرد حقیقی که با ملک تجارت نمیکند خارج از VAT است. فروشندهای که حرفهای در ملک معامله میکند میتواند مؤدی VAT باشد، و عوارض ثبت سند در هر حالت اعمال میشود.
آیا خریدار خارجی میتواند از VAT اجتناب کند؟
مادهٔ ۱۳(۱)(i) قانون VAT نخستین تحویل خانه یا محل کار از سازنده به یک فرد خارجی غیرمقیم، از میان دیگر خریداران، را معاف میکند، به شرط آنکه بها بهصورت ارز خارجی وارد ترکیه شود. سند آنگاه قید ممنوعیت فروش سهساله را دارد و اگر خانه ظرف سه سال فروخته شود، مالیات همراه با بهرهٔ تعویق باید پرداخت شود. شرایط تفصیلی ارز در اطلاعیهٔ اجرایی عمومی VAT آمده است.
یک آپارتمان هر سال چقدر مالیات املاک میپردازد؟
نرخ برای واحد مسکونی ۰٫۱٪ ارزش مالیاتی است، یا ۰٫۲٪ در محدودهٔ شهرداریهای کلانشهری. برای ارزش مالیاتی TRY ۴٬۰۰۰٬۰۰۰ این مبلغ سالانه TRY ۴٬۰۰۰ یا TRY ۸٬۰۰۰ است که در دو قسط پرداخت میشود، یکی بین مارس و مه و دیگری در نوامبر. ارزش مالیاتی را شهرداری تعیین میکند و معمولاً بسیار کمتر از قیمت بازار است.
فروش ملک ترکیه چه زمانی مشمول مالیات است؟
فروش وقتی مشمول مالیات است که ظرف پنج سال از تاریخ تملک انجام شود، که به روز تقویمی شمرده میشود. پس از پنج سال سود، سود افزایش ارزش نیست. ملکی که به ارث رسیده یا هبه شده باشد و فروخته شود، از این مالیات خارج است. در ۲۰۲۶، TRY ۱۵۰٬۰۰۰ نخست از سودهای یک سال معاف است و در صورتی که شاخص قیمت تولیدکننده ۱۰٪ یا بیشتر بالا رفته باشد، بها با آن شاخصگذاری میشود.
درآمد اجاره برای مالک غیرمقیم چگونه مشمول مالیات میشود؟
اجارهٔ مسکونی تا TRY ۵۸٬۰۰۰ در سال برای ۲۰۲۶ معاف است. بالاتر از آن، مالک در مارس سال بعد اظهارنامه تسلیم میکند، یا هزینههای مستند یا ۱۵٪ مقطوع را کسر میکند، و بر پایهٔ جدول ۱۵٪ تا ۴۰٪ در دو قسط مالیات میپردازد. اگر مستأجر شرکت یا کسرکنندهٔ مالیات دیگری باشد، ۲۰٪ اجارهٔ ناخالص از مبدأ کسر میشود و مؤدی محدود برای آن اجاره اظهارنامه تسلیم نمیکند.
آیا خرید خانه مرا مقیم مالیاتی ترکیه میکند؟
خیر. اقامت مالیاتی از داشتن اقامتگاه در ترکیه یا ماندن پیوسته در آنجا بیش از شش ماه در یک سال تقویمی پدید میآید، بنا بر راهنمای سازمان درآمدهای ترکیه. مالکی که کمتر از این مدت میماند مؤدی محدود است و فقط بر درآمد با منشأ ترکیه مانند اجاره و سود ملک مالیات میپردازد. اجازهٔ اقامت آزمون را تغییر نمیدهد.
آیا معاهدات مالیات مضاعف مالیات ترکیه بر ملک را برمیدارند؟
خیر. در معاهدات با بریتانیا و آلمان، درآمد از اموال غیرمنقول و سود فروش آن ممکن است در جایی که ملک واقع است، یعنی ترکیه، مشمول مالیات شود. سپس معاهده به تسکین در کشور محل اقامت مالک میپردازد، مثلاً با اعتبار مالیات ترکیه طبق مادهٔ ۲۳ معاهدهٔ بریتانیا.
آیا بر آپارتمان ترکیهٔ متعلق به یک فرد خارجی مالیات ارث تعلق میگیرد؟
بله. قانون مالیات بر ارث و هبه اموال واقع در ترکیه را دربر میگیرد. برای ۲۰۲۶ هر فرزند یا همسر برای سهم ارثی معافیت TRY ۲٬۹۰۷٬۱۳۶ دارد، و نرخهای ارث از ۱٪ بر TRY ۳٬۰۰۰٬۰۰۰ نخست تا ۱۰٪ بر بالاتر از TRY ۵۵٬۰۰۰٬۰۰۰ است. اظهارنامهها ظرف چهار تا هشت ماه از فوت سررسید میشود، بسته به اینکه فوت و وراث کجا هستند.
ارقام اینجا چگونه بر یک قیمت مشخص اعمال میشود؟
ماشینحساب مالیات ملک در ترکیه همین نرخهای ۲۰۲۶ را برای هزینههای خرید، مالیاتهای سالانه، اجاره و مالیات فروش به کار میبرد. محاسبهٔ این راهنما مراحل را دستی برای خرید TRY ۱۰٬۰۰۰٬۰۰۰، فروش پس از سه و شش سال و یک سال اجاره نشان میدهد.
آخرین بررسی: 28 اکتبر 2026. منابع: قانون عوارض ۴۹۲؛ قانون مالیات بر املاک ۱۳۱۹؛ قانون VAT ۳۰۶۵؛ قانون مالیات بر ارث و هبه ۷۳۳۸؛ آییننامهٔ قانون تابعیت؛ روزنامهٔ رسمی، مصوبهٔ ۷۳۴۶؛ بروشور GİB دربارهٔ سود ملک؛ راهنمای GİB دربارهٔ درآمد اجاره؛ فهرست معاهدات GİB؛ معاهدهٔ بریتانیا و ترکیه؛ تعرفهٔ DASK؛ نرخهای ارز TCMB؛ قیمتهای تولیدکننده TCMB؛ فرم درخواست DGMM؛ راهنمای TKGM برای خریداران خارجی؛ تعرفهٔ ۲۰۲۶ TKGM.