Налог на прирост стоимости в Турции: доход от продажи недвижимости в 2026 году
В этом руководстве описан налог на прирост стоимости в Турции по состоянию на 11 ноября 2026 года: подоходный налог, который применяется к доходу, полученному, когда физическое лицо продаёт землю, квартиру, дом или другой зарегистрированный объект недвижимости в течение пяти лет после его приобретения. Изложение опирается на Закон о подоходном налоге (Закон № 193), на брошюру Управления доходов (Gelir İdaresi Başkanlığı, GİB) о продаже недвижимости в течение пяти лет, опубликованную в феврале 2026 года, и на Коммюнике № 332, которым суммы на 2026 год были установлены в Официальном вестнике (Resmî Gazete) от 31 декабря 2025 года.
В разделах ниже объясняется, какие продажи подпадают под налог на прирост стоимости, как считаются пять лет, как рассчитывается облагаемый доход с помощью индекса цен производителей, каковы освобождение и шкала подоходного налога на 2026 год и когда наступают сроки подачи декларации и платежей. Каждая цифра приведена с источником и датой, в расчётных примерах показан каждый арифметический шаг, а в списке источников в конце названы использованные официальные страницы. Руководство построено как справочник: каждый раздел можно читать отдельно.
Что охватывает налог на прирост стоимости в Турции
В Турции нет отдельного закона, который назывался бы налогом на прирост капитала для недвижимости. Этот сбор входит в Закон о подоходном налоге, Закон № 193 (Gelir Vergisi Kanunu), принятый 31 декабря 1960 года и опубликованный в Официальном вестнике 6 января 1961 года. Статья 80 объединяет доходы, не относящиеся к другим видам дохода, под заголовком «прочие доходы и поступления» и называет два подвида: доходы от прироста стоимости (değer artışı kazançları) и случайные доходы (arızî kazançlar). Определение доходов от прироста стоимости содержится в повторной ст. 80, которая была отменена в 1998 году и вновь введена Законом № 4783 в 2003 году.
Для недвижимости действует правило пункта 6 первого абзаца повторной ст. 80. Доходы от отчуждения активов, перечисленных в пунктах (1), (2), (4) и (7) ст. 70(1), в течение пяти лет с даты приобретения являются доходами от прироста стоимости независимо от способа приобретения актива, за исключением активов, приобретённых безвозмездно. До принятия Закона № 5615 от 28 марта 2007 года срок составлял четыре года, а затем формулировку изменили на пять, как следует из сносок консолидированного текста в базе законодательства Администрации Президента.
Поскольку этот доход облагается подоходным налогом, единой ставки для него нет. Его прибавляют к прочим доходам лица за календарный год, в котором состоялась продажа, и облагают по той же прогрессивной шкале от 15 до 40 процентов, которая применяется к арендной плате, доходам фрилансеров и аналогичным поступлениям, после вычета годового освобождения (ст. 103 и повторная ст. 80, абзац 3). В брошюре GİB от февраля 2026 года, издание № 583, указано, что она подготовлена для физических лиц, которые покупают и продают недвижимость, и охватывает их обязанности по Закону № 193. Таким образом, налог относится не к самой сделке, а к доходу, который остаётся у продавца после вычета стоимости приобретения. Таблица ниже собирает основные элементы налога в одном месте.
| Элемент | Что говорят закон или GİB | Источник |
|---|---|---|
| Вид налога | Подоходный налог на «прочие доходы», подвид — доход от прироста стоимости | Закон 193, ст. 80 и повторная ст. 80 |
| Срок владения | Пять лет с даты приобретения | Повторная ст. 80(1)(6); брошюра GİB, февр. 2026 |
| Налогоплательщик | Физические лица (с полной или ограниченной налоговой обязанностью) | Закон 193, ст. 1-7 |
| Ставка | Прогрессивная шкала от 15% до 40%, шкала 2026 года в Коммюнике 332 | Закон 193, ст. 103; Официальный вестник от 31 дек. 2025 |
| Годовое освобождение | TRY 150 000 для доходов, полученных в 2026 году | Коммюнике 332; текст Закона 193 |
| Корректировка стоимости | Индексируется по индексу внутренних цен производителей, если рост составляет 10% или более | Повторная ст. 81 |
| Декларация | Годовая декларация подаётся в марте следующего года | Брошюра GİB; календарь подачи GİB |
Какие продажи подпадают под налог на прирост стоимости
Активы определяются через перекрёстные ссылки. Статья 70(1) перечисляет землю и здания с принадлежностями, минеральные и родниковые воды, шахты, каменные, песчаные и гравийные карьеры, кирпичные и черепичные заводы и солончаки (пункт 1), рыболовные заграждения и лагуны (пункт 2), права, зарегистрированные как недвижимое имущество (пункт 4), а в пункте 7 — суда и моторизованное погрузочно-разгрузочное оборудование. На практике для покупателя квартиры или участка существенны пункты 1 и 4. Согласно повторной ст. 80, правило охватывает также недвижимость фермеров, определяющих доход по фактическим данным (real-basis), если она используется в сельскохозяйственном производстве. Другими словами, для типичной покупки квартиры или участка вопрос сводится к тому, подпадает ли объект под один из этих двух пунктов.
«Отчуждение» (elden çıkarma) шире, чем продажа. По закону оно включает продажу, возмездную передачу или уступку, обмен, экспроприацию, национализацию и внесение актива в капитал коммерческой компании. Чисто безвозмездное приобретение под правило не подпадает, поэтому доход от квартиры, полученной по наследству или в дар, не является доходом от прироста стоимости. В качестве иллюстрации брошюра GİB приводит унаследованную квартиру, проданную примерно через два года после перехода права, и указывает, что выручка не облагается как доход от прироста стоимости. Иными словами, важна не форма сделки, а то, получает ли продавец возмещение за переход права.
| Ситуация | Входит ли в налог на прирост стоимости? | Основание |
|---|---|---|
| Квартира куплена за плату и продана в течение пяти лет | Да, с учётом освобождения и индексации | Повторная ст. 80(1)(6) |
| Квартира продана спустя более пяти лет | Нет | Повторная ст. 80(1)(6) |
| Квартира получена по наследству и затем продана | Нет: приобретена безвозмездно | Повторная ст. 80(1)(6); пример 2 GİB |
| Квартира получена в дар и затем продана | Нет: приобретена безвозмездно (та же формулировка, что и для наследства) | Повторная ст. 80(1)(6) |
| Квартиры, полученные от подрядчика в обмен на землю | Да, как новое приобретение с датой регистрации, если только сама земля не была унаследована | Примеры 5 и 6 GİB |
| Недвижимость, обменянная на другой актив | Да: обмен считается отчуждением | Повторная ст. 80, определение отчуждения |
| Недвижимость, внесённая в капитал компании | Да: считается отчуждением | Повторная ст. 80, определение отчуждения |
| Земля куплена и разделена на участки в течение пяти лет, затем продана | Облагается как коммерческий доход | Брошюра GİB, раздел 1 |
| Экспроприация недвижимости | Да: считается отчуждением | Повторная ст. 80, определение отчуждения |
Брошюра также отделяет этот налог от коммерческого дохода. Если лицо на постоянной основе покупает, продаёт и строит недвижимость, доходы являются коммерческими и подпадают под другой набор правил. В следующих разделах рассматривается случай физического лица, которое продаёт объект разово.
Правило пяти лет: как считается срок
GİB указывает, что пять лет считаются по календарным дням, начиная с даты приобретения и заканчивая через пять полных лет; продажа «до истечения пяти полных лет» подпадает под правило. При обычной покупке датой приобретения является день регистрации права собственности в земельном реестре. Брошюра опирается на ст. 705 Гражданского кодекса Турции (Закон № 4721), согласно которой право собственности на недвижимость приобретается регистрацией. Земельный реестр ведёт Главное управление земельного кадастра и реестра (TKGM), и использовать следует дату, указанную в документе. Иначе говоря, срок идёт с календарной даты регистрации, а не с даты подписания какого-либо предварительного соглашения.
Брошюра перечисляет несколько случаев, когда применяется другая дата. Если владелец фактически вступил во владение недвижимостью до регистрации, например член жилищного кооператива или лицо, получившее объект в готовом к использованию виде от Управления жилищного развития (TOKİ) или другого продавца, датой приобретения считается дата фактического использования при условии, что владелец подтвердит её документами о распределении, актами передачи либо счетами за воду, электричество, телефон или газ. То же относится к недвижимости, купленной на торгах или при принудительной продаже, если покупатель докажет, что получил её в готовом к использованию виде. Различие между фактическим использованием и регистрацией важно, поскольку именно оно сдвигает начало пятилетнего срока.
Если земля приобретена как сельскохозяйственная, а муниципалитет разбивает её так, что она становится участком под застройку, датой приобретения считается дата изменения вида земли в реестре, а не дата покупки сельскохозяйственного участка. Если участок передан подрядчику в обмен на квартиры, регистрация квартир рассматривается как новое приобретение; в брошюре сказано, что это приравнивается к изменению вида земли. Если исходная земля была получена безвозмездно, например по наследству, квартиры, полученные за неё, сохраняют этот безвозмездный характер, и их продажа находится вне налога на прирост стоимости. Для подробностей о дате приобретения GİB отсылает к Циркуляру по подоходному налогу № 76.
| Случай (пример из брошюры GİB) | Приобретено | Продано | Результат |
|---|---|---|---|
| Пример 1: куплено за TRY 6 000 000 | 15 нояб. 2024 | 6 окт. 2025 | Продано до истечения пяти полных лет: доход от прироста стоимости |
| Пример 2: квартира получена по наследству | 25 сент. 2023 | 20 дек. 2025 | Приобретена безвозмездно: не является доходом от прироста стоимости |
| Пример 4: квартира в кооперативе, использование подтверждено счетами | 21 июля 2023 (первое использование); титул (title deed) 24 нояб. 2025 | Не указано | Пятилетний срок отсчитывается с 21 июля 2023, даты фактического использования |
| Пример 5: участок куплен 25 сент. 2017, обменян на квартиры | Квартиры зарегистрированы 18 сент. 2025 | Не указано | Новое приобретение: отсчёт начинается с 18 сент. 2025 |
| Иллюстрация: куплено 3 марта 2021 | 3 марта 2021 | 10 марта 2026 | Более пяти полных лет: вне налога |
| Иллюстрация: куплено 3 марта 2021 | 3 марта 2021 | 20 февр. 2026 | До пятой годовщины: в рамках правила |
Две последние строки — иллюстрации, построенные на правиле календарных дней, а не примеры из брошюры.
Доход от прироста стоимости или коммерческий доход
Брошюра задаёт три критерия, по которым определяется, является ли выручка от продажи недвижимости доходом от прироста стоимости или коммерческим доходом. Первый — постоянство деятельности: решающим признаком служит число сделок, то есть несколько объектов, проданных в одном календарном году или в нескольких подряд идущих годах. Второй — цель продажи: сделки, совершаемые ради прибыли, считаются коммерческими, а продажа ради личной потребности даёт доход от прироста стоимости. Третий — коммерческая организация, например открытие рабочего места, найм сотрудников или регистрация в торговом реестре. Если организация не видна, классификацию определяют первые два критерия. Для читателя это означает, что значение имеет не только срок владения, но и характер самой деятельности.
Брошюра отмечает также, что по Закону № 193 доходы от земли, которая была куплена или получена по обмену и затем разделена на участки в течение пяти лет после приобретения, являются коммерческим доходом — независимо от того, происходит продажа в этот срок или позже. К коммерческому доходу годовое освобождение по повторной ст. 80 не применяется, поскольку оно предусмотрено для доходов от прироста стоимости. У этого режима свои правила, и в настоящее руководство они не входят.
Как рассчитывается облагаемый доход
Повторная ст. 81 определяет чистый прирост стоимости. Отправная точка — сумма, полученная за недвижимость деньгами и любой иной выгодой, которую можно выразить в деньгах. Из неё продавец вычитает стоимость актива, расходы, которые он понёс в связи с отчуждением, и уплаченные налоги и сборы. Выгоды, полученные в натуральной форме, оцениваются по правилам оценки Закона о налоговой процедуре (Закон № 213). Если налогоплательщик не может подтвердить стоимость, вместо неё берётся стоимость, определённая оценочной комиссией (takdir komisyonu) по этому закону; для предприятия, ведущего бухгалтерские книги, используется стоимость по последнему балансу или инвентаризации.
Стоит выделить две статьи вычета. Первая — стоимость приобретения, которая увеличивается на индекс цен, описанный в следующем разделе. Вторая — расходы, где закон ссылается на расходы, а также налоги и сборы, остающиеся на продавце. Доля продавца в пошлине за титул (title deed) — один из таких сборов: Закон о пошлинах (Закон № 492) облагает отчуждающего и приобретающего отдельно, а базой служит заявленная стоимость передачи, которая не может быть ниже муниципальной налоговой стоимости объекта. В примерах GİB расходы продавца опущены ради краткости арифметики, и в них прямо сказано, что так и сделано. Порядок расчёта состоит из нескольких последовательных шагов, которые собраны в таблице ниже.
| Шаг | Что делается | Правило |
|---|---|---|
| 1 | Взять фактически полученную цену (деньги плюс любая выгода, оценённая в деньгах) | Повторная ст. 81, первый абзац |
| 2 | Проиндексировать стоимость приобретения по индексу цен производителей, если рост составляет 10% или более | Повторная ст. 81, последний абзац |
| 3 | Вычесть проиндексированную стоимость | Повторная ст. 81 |
| 4 | Вычесть расходы, налоги и сборы продавца, связанные с отчуждением | Повторная ст. 81 |
| 5 | Результат — чистый доход от прироста стоимости (если он положительный) | Повторная ст. 81 |
| 6 | Вычесть годовое освобождение (TRY 150 000 на 2026 год) | Повторная ст. 80, третий абзац |
| 7 | Прибавить остаток к прочим доходам и применить шкалу подоходного налога | Ст. 103-104 |
Индексация по индексу цен производителей и порог в 10 процентов
Повторная ст. 81 предусматривает, что стоимость приобретения актива увеличивается на рост индекса оптовых цен, публикуемого Государственным статистическим институтом, без учёта месяца отчуждения. По повторной ст. 298(C) Закона о налоговой процедуре прежняя формулировка «индекс оптовых цен» применяется как индекс цен производителей, а сегодня используется ряд Индекса внутренних цен производителей (Yurt İçi Üretici Fiyat Endeksi, Yİ-ÜFE), который ежемесячно публикует Турецкий статистический институт (TÜİK). Предложение, добавленное в 2004 году Законом № 5281, делает индексацию условной: она применяется, только если рост достигает 10 процентов или более. При росте ниже 10 процентов стоимость берётся в том размере, в каком была уплачена. Иными словами, порог роста работает как условие: пока он не достигнут, исходная цена остаётся без изменений.
Рабочие примеры GİB показывают, как выбираются два значения индекса. Первое — индекс месяца, предшествующего месяцу приобретения, второе — индекс месяца, предшествующего месяцу отчуждения. Проиндексированная стоимость равна исходной стоимости, умноженной на второе значение и делённой на первое. В примере 3 GİB квартира, купленная 19 декабря 2023 года и проданная 11 августа 2025 года, индексируется по значению за ноябрь 2023 года 2 882,04 и значению за июль 2025 года 4 409,73, то есть рост составил 53 процента, поэтому стоимость умножается на 4 409,73 / 2 882,04.
| Месяц | Yİ-ÜFE (2003=100) | Использование в этом руководстве |
|---|---|---|
| Декабрь 2020 | 568,27 | Опорное значение ряда |
| Декабрь 2021 | 1 022,25 | Опорное значение ряда |
| Декабрь 2022 | 2 021,19 | Опорное значение ряда |
| Февраль 2023 | 2 138,04 | Базовый месяц для примера A (покупка в марте 2023 года) |
| Ноябрь 2023 | 2 882,04 | Базовый месяц примера 3 GİB |
| Декабрь 2023 | 2 915,02 | Опорное значение ряда |
| Июль 2024 | 3 550,88 | Базовый месяц для примера C (покупка в августе 2024 года) |
| Декабрь 2024 | 3 746,52 | Опорное значение ряда |
| Ноябрь 2025 | 4 747,63 | Опорное значение ряда |
| Декабрь 2025 | 4 783,04 | Конечный месяц для продаж в январе 2026 года |
Значения индекса выше взяты из таблицы в брошюре GİB от февраля 2026 года, которая воспроизводит данные TÜİK до декабря 2025 года. По месяцам 2026 года Центральный банк Турецкой Республики (CBRT) публикует ежемесячные процентные изменения индекса внутренних цен производителей на своей странице цен производителей. В таблице ниже взяты эти ежемесячные изменения, и они накапливаются с декабря 2025 года, что показывает, как быстро при темпе 2026 года достигается порог в 10 процентов. Столбец накопленного роста — это арифметика на основе опубликованных ежемесячных изменений, округлённая до двух знаков после запятой.
| Месяц | Ежемесячное изменение (CBRT) | Накопленное с декабря 2025 года | 10% достигнуто? |
|---|---|---|---|
| Январь 2026 | 2,67% | 2,67% | Нет |
| Февраль 2026 | 2,43% | 5,16% | Нет |
| Март 2026 | 2,30% | 7,58% | Нет |
| Апрель 2026 | 3,17% | 10,99% | Да |
| Май 2026 | 2,75% | 14,05% | Да |
| Июнь 2026 | 1,80% | 16,10% | Да |
| Июль 2026 | 1,52% | 17,86% | Да |
| Август 2026 | 2,57% | 20,89% | Да |
| Сентябрь 2026 | 2,07% | 23,40% | Да |
| Октябрь 2026 | 1,65% | 25,43% | Да |
При ежемесячных изменениях из таблицы накопленный рост впервые превышает 10 процентов в апреле 2026 года. Поэтому у объекта, купленного в январе 2026 года и проданного в мае 2026 года или позже (месяц индекса — апрель), стоимость индексируется, а у объекта, купленного в феврале и проданного в апреле, нет, поскольку учитываются только изменения февраля и марта (см. пример B). В докладе о ценовых изменениях за октябрь 2026 года CBRT сообщает, что внутренние цены производителей выросли на 1,65 процента в октябре и на 27,41 процента за двенадцать месяцев; доклад датирован 4 ноября 2026 года.
Годовое освобождение: TRY 150 000 в 2026 году
Повторная ст. 80, третий абзац, освобождает от подоходного налога часть доходов от прироста стоимости, полученных в календарном году. Сумма, напечатанная в законе, — это сумма 2004 года в 6 000 новых лир, а применяемые сегодня суммы — это переоценённые суммы, которые ежегодно объявляет Министерство казначейства и финансов. Для доходов, полученных в 2026 году, освобождение составляет TRY 150 000; оно установлено Общим коммюнике по подоходному налогу № 332, опубликованным в Официальном вестнике № 33124 (5-й повторный выпуск) от 31 декабря 2025 года. Брошюра GİB указывает TRY 120 000 для доходов, полученных в 2025 году.
Три особенности освобождения важны на практике. Это годовая сумма: оно применяется к сумме доходов от прироста стоимости, полученных лицом за календарный год, за исключением доходов от ценных бумаг, а не к каждому объекту. Оно предоставляется на каждого налогоплательщика, поскольку Закон о подоходном налоге облагает физических лиц; квартира, которой владеют двое, даёт два отдельных дохода, каждый из которых оценивается в собственной декларации. И оно определяет, подаётся ли декларация: GİB сообщает, что доходы ниже освобождения за год продажи не требуют годовой декларации, а доходы выше него декларируются, причём освобождение вычитается из декларируемого дохода.
Ставка переоценки, на которой основаны эти ежегодные обновления, определена в повторной ст. 298(B) Закона о налоговой процедуре: это средний рост цен по индексу цен производителей в октябре по сравнению с тем же периодом предыдущего года, и Министерство объявляет её в Официальном вестнике. Поэтому сумма каждого года фиксируется коммюнике, изданным на этот год, а продажа в 2027 году измеряется относительно освобождения, объявленного на 2027 год. Таким образом, размер освобождения определяется годом продажи, а не годом покупки.
| Показатель | 2025 (продажи в 2025 году) | 2026 (продажи в 2026 году) | Источник |
|---|---|---|---|
| Освобождение для дохода от прироста стоимости | TRY 120 000 | TRY 150 000 | Брошюра GİB, февр. 2026; Коммюнике 332 |
| Первая ступень шкалы (15%) | До TRY 158 000 | До TRY 190 000 | Брошюра GİB; Закон 193, ст. 103 |
| Высшая ступень (40%) | Свыше TRY 4 300 000 | Свыше TRY 5 300 000 | Брошюра GİB; Закон 193, ст. 103 |
| Срок подачи декларации | 1-31 марта 2026 | Март 2027 | Брошюра GİB; календарь подачи GİB |
Ставки подоходного налога и вычеты, применяемые к доходу
После вычета освобождения оставшийся доход прибавляется к прочему облагаемому доходу лица за этот год, и применяется шкала ст. 103. Для доходов, полученных в 2026 году, это шкала, установленная Коммюнике 332 для доходов, не являющихся заработной платой; она показана ниже с накопленным налогом на верхней границе каждой ступени. Брошюра GİB печатает шкалу 2025 года, которая также приведена для сравнения. Вариант верхних ступеней для заработной платы к доходу от недвижимости не применяется. Следует учитывать, что в таблицах границы ступеней и накопленный налог приведены так, как они опубликованы в источниках.
| Ступень дохода 2026 года | Ставка | Накопленный налог на верхней границе ступени |
|---|---|---|
| От TRY 0 до TRY 190 000 | 15% | TRY 28 500 |
| От TRY 190 000 до TRY 400 000 | 20% | TRY 70 500 |
| От TRY 400 000 до TRY 1 000 000 | 27% | TRY 232 500 |
| От TRY 1 000 000 до TRY 5 300 000 | 35% | TRY 1 737 500 |
| Свыше TRY 5 300 000 | 40% | TRY 1 737 500 плюс 40% с превышения |
| Ступень дохода 2025 года (для продаж в 2025 году) | Ставка | Накопленный налог на верхней границе ступени |
|---|---|---|
| От TRY 0 до TRY 158 000 | 15% | TRY 23 700 |
| От TRY 158 000 до TRY 330 000 | 20% | TRY 58 100 |
| От TRY 330 000 до TRY 800 000 | 27% | TRY 185 000 |
| От TRY 800 000 до TRY 4 300 000 | 35% | TRY 1 410 000 |
| Свыше TRY 4 300 000 | 40% | TRY 1 410 000 плюс 40% с превышения |
Ступени применяются ко всему годовому доходу, поэтому доход, облагаемый вместе с крупной зарплатой или арендой, может попасть в более высокую ступень, чем попал бы сам по себе. В примере G GİB складывает арендную плату за жильё TRY 100 000, доход фрилансера TRY 350 000 и облагаемый доход TRY 989 507 в единую базу TRY 1 439 507, и по шкале 2025 года налог составляет TRY 408 827,45 до удержанных в течение года TRY 70 000, так что к уплате остаётся TRY 338 827,45.
Когда доход декларируется в годовой декларации, доступны вычеты, разрешённые против дохода, задекларированного в этой декларации, при соблюдении их условий. Брошюра называет, среди прочего, страховые взносы по страхованию жизни и личному страхованию, расходы на образование и здравоохранение, пожертвования и спонсорские расходы. В примере H расходы на здравоохранение в размере TRY 60 000 ограничены 10 процентами декларируемого дохода (TRY 506 040 × 10% = TRY 50 604), поэтому налоговая база снижается с TRY 506 040 до TRY 455 436.
Расчётные примеры для продаж в 2026 году
В примерах ниже используются гипотетические цены, освобождение 2026 года и шкала 2026 года. Если продажа состоялась в январе 2026 года, значения индекса — это опубликованные значения за декабрь 2025 года и ранее; если речь идёт о более поздних месяцах, используются ежемесячные изменения из таблицы CBRT. В каждом примере предполагается, что у лица нет другого облагаемого дохода в этом году и что расходы продавца таковы, как указано. Каждый пример построен так, чтобы арифметику можно было проверить вручную строка за строкой.
Пример A: продажа в январе 2026 года с индексацией
Квартира куплена 10 марта 2023 года за TRY 6 000 000 и продана 14 января 2026 года за TRY 15 000 000. Документально подтверждённые расходы и сборы продавца при продаже составляют TRY 150 000. Продажа укладывается в пять лет. Индекс месяца, предшествующего покупке (февраль 2023 года), равен 2 138,04, а месяца, предшествующего продаже (декабрь 2025 года), — 4 783,04, отношение составляет 2,2371, так что рост намного превышает 10 процентов и стоимость индексируется.
| Строка | Расчёт | TRY |
|---|---|---|
| Цена продажи | 15 000 000 | |
| Проиндексированная стоимость | 6 000 000 × 4 783,04 / 2 138,04 | 13 422 686 |
| Расходы и сборы продавца | 150 000 | |
| Чистый доход от прироста стоимости | 15 000 000 – 13 422 686 – 150 000 | 1 427 314 |
| Освобождение 2026 года | 150 000 | |
| Облагаемая база | 1 427 314 – 150 000 | 1 277 314 |
| Подоходный налог (шкала 2026 года) | 232 500 + 35% × (1 277 314 – 1 000 000) | 329 559,90 |
Без индексации номинальная прибыль составила бы TRY 8 850 000. Корректировка стоимости снижает облагаемый доход на TRY 7 422 686.
Пример B: рост ниже 10 процентов, индексации нет
Квартира куплена 5 февраля 2026 года за TRY 8 000 000 и продана 20 апреля 2026 года за TRY 8 600 000 при расходах продавца в TRY 100 000. Месяц индекса перед покупкой — январь 2026 года, а перед продажей — март 2026 года, поэтому рост — это совокупное изменение февраля (2,43 процента) и марта (2,30 процента): 1,0243 × 1,0230 = 1,0479, то есть рост на 4,79 процента. Это ниже 10 процентов, поэтому стоимость остаётся равной TRY 8 000 000.
| Строка | Расчёт | TRY |
|---|---|---|
| Чистый доход от прироста стоимости | 8 600 000 – 8 000 000 – 100 000 | 500 000 |
| Освобождение 2026 года | 150 000 | |
| Облагаемая база | 500 000 – 150 000 | 350 000 |
| Подоходный налог (шкала 2026 года) | 190 000 × 15% + (350 000 – 190 000) × 20% | 60 500,00 |
Пример C: номинальная прибыль, не являющаяся облагаемым доходом
Квартира куплена 12 августа 2024 года за TRY 5 000 000 и продана 9 января 2026 года за TRY 6 500 000, то есть номинальная прибыль составляет TRY 1 500 000. Индекс за июль 2024 года равен 3 550,88, а за декабрь 2025 года — 4 783,04, поэтому проиндексированная стоимость составляет 5 000 000 × 4 783,04 / 3 550,88 = TRY 6 735 007. Полученная цена ниже этой суммы, поэтому дохода от прироста стоимости нет и налога нет. Брошюра указывает, что убытки, возникающие по прочим доходам и поступлениям, нельзя зачесть против другого дохода, так что разница в TRY 235 007 налогового применения не имеет.
Пример D: продажа после пятой годовщины
Квартира, зарегистрированная 3 марта 2021 года и проданная 10 марта 2026 года, находится вне налога на прирост стоимости при любой прибыли, потому что прошло более пяти полных лет. Если бы та же квартира была продана 20 февраля 2026 года, продажа укладывалась бы в пять лет, и применялись бы примеры A и B.
Пример E: две продажи в одном году используют одно освобождение
Лицо продаёт в 2026 году два объекта в течение пяти лет, и чистые доходы после индексации составляют TRY 90 000 и TRY 200 000. Освобождение в TRY 150 000 применяется один раз к итогу TRY 290 000, оставляя облагаемыми TRY 140 000, и налог составляет 140 000 × 15% = TRY 21 000,00. Две продажи в год могут также поднять вопрос о постоянстве деятельности, рассмотренный выше. Таблица ниже сводит результаты примеров A-E в одном месте, чтобы их было удобнее сравнивать.
| Пример | Доход после индексации и расходов | Облагаемая база | Подоходный налог |
|---|---|---|---|
| A | TRY 1 427 314 | TRY 1 277 314 | TRY 329 559,90 |
| B | TRY 500 000 | TRY 350 000 | TRY 60 500,00 |
| C | Нет (проиндексированная стоимость выше цены) | TRY 0 | TRY 0 |
| D | Вне пятилетнего срока | TRY 0 | TRY 0 |
| E | TRY 290 000 в сумме | TRY 140 000 | TRY 21 000,00 |
Собственные примеры GİB: повторная проверка
Три примера GİB для продаж 2025 года используют освобождение 2025 года в TRY 120 000 и шкалу 2025 года. Повторение их арифметики даёт те же цифры, что подтверждает описанный выше метод.
| Пример GİB | Стоимость / цена (TRY) | Проиндексированная стоимость (TRY) | Доход (TRY) | Облагаемая база после TRY 120 000 (TRY) | Налог (TRY) |
|---|---|---|---|---|---|
| 3 (19 дек. 2023 – 11 авг. 2025) | 5 000 000 / 8 000 000 | 7 650 362 | 349 638 | 229 638 | 38 027,60 |
| G (20 нояб. 2023 – 8 мая 2025) | 4 000 000 / 7 000 000 | 5 890 493 | 1 109 507 | 989 507 | 408 827,45 при совокупной базе 1 439 507 |
| H (6 марта 2024 – 9 июня 2025) | 4 000 000 / 6 000 000 | 5 373 960 | 626 040 | 506 040 | 91 967,72 после вычета расходов на здравоохранение |
Как подать декларацию и заплатить налог на прирост стоимости
Доход от прироста стоимости выше освобождения декларируется в годовой декларации по подоходному налогу за год, в котором состоялась продажа. Согласно брошюре GİB, декларация по доходам, полученным в 2025 году, подавалась с 1 по 31 марта 2026 года; календарь подачи GİB устанавливает период годовой декларации с начала марта следующего года до 23:59 последнего дня марта. Поэтому продажа, совершённая в 2026 году, отражается в марте 2027 года в сроки, которые GİB объявляет на этот год. Иначе говоря, декларация подаётся один раз в год, а оплата делится на две части.
Платёж следует схеме взносов по ст. 117 Закона № 193: налог, начисленный по годовой декларации, уплачивается двумя равными взносами — в марте и в июле. Для доходов 2025 года брошюра называет 31 марта 2026 года для первого взноса вместе с гербовым сбором по декларации и 31 июля 2026 года для второго. В примерах брошюры гербовый сбор по декларации за 2025 год составляет TRY 1 189,50.
Декларацию можно подготовить в Системе готовых деклараций GİB (Hazır Beyan), которой могут пользоваться налогоплательщики, чей декларируемый доход состоит только из прочих доходов, доходов от ценных бумаг, аренды и заработной платы и которая принимает вход по коду пользователя, через электронное правительство (e-Government) или по иностранному идентификационному номеру. Декларации можно также направить через Цифровой налоговый офис самим налогоплательщиком или уполномоченным бухгалтером либо подать на бумаге в налоговой инспекции. Налогоплательщики, покидающие Турцию в течение года, подают декларацию до отъезда, а наследники умершего налогоплательщика — в течение четырёх месяцев со дня смерти.
| Событие | Срок | Источник |
|---|---|---|
| Годовая декларация по доходам 2025 года | 1-31 марта 2026 | Брошюра GİB, февр. 2026 |
| Первый взнос и гербовый сбор (доходы 2025 года) | 31 марта 2026 | Брошюра GİB, февр. 2026 |
| Второй взнос (доходы 2025 года) | 31 июля 2026 | Брошюра GİB, февр. 2026 |
| Годовая декларация по доходам 2026 года | Март 2027 (даты объявляет GİB) | Календарь подачи GİB |
| Налогоплательщик, покидающий Турцию в течение года | За 15 дней до отъезда | Закон 193, ст. 92; брошюра GİB |
| Смерть налогоплательщика | В течение 4 месяцев, декларацию подают наследники | Закон 193, ст. 92; брошюра GİB |
| Нерезидент, не обязанный подавать годовую декларацию | Индивидуальная декларация в течение 15 дней после получения дохода, оплата в тот же срок | Брошюра GİB; календарь подачи GİB |
Иностранные владельцы и налог на прирост стоимости
Закон о подоходном налоге делит физических лиц на налогоплательщиков с полной и с ограниченной налоговой обязанностью. По ст. 3 и 4 лицо относится к первым, если оно осело в Турции, то есть имеет в Турции место жительства по определению Гражданского кодекса или проживает в Турции непрерывно более шести месяцев в календарном году; временные отлучки пребывание не прерывают. Статья 5 исключает некоторых иностранцев, которые приезжают для определённого временного поручения, учёбы, лечения, отдыха или поездки, и лиц, которые остаются лишь потому, что их удерживают недобровольные причины, такие как задержание или болезнь. Налогоплательщик с полной обязанностью облагается налогом на доходы в Турции и за рубежом. Владение квартирой не входит в критерии ст. 4 и 5. Иностранный гражданин, таким образом, оказывается в одной из этих категорий в зависимости от того, как долго и на каких условиях он находится в Турции.
Согласно ст. 6, физическое лицо, не осевшее в Турции, облагается налогом только на доходы, полученные в Турции. Для прочих доходов, к которым относятся доходы от прироста стоимости, ст. 7(7) считает доход полученным в Турции, когда операция, его породившая, совершена или использована в Турции; продажа квартиры, зарегистрированной в Турции, этому описанию соответствует. Поэтому иностранный продавец, не осевший в Турции, облагается налогом в Турции на этот доход по той же повторной ст. 80, но порядок подачи декларации отличается.
GİB сообщает, что налогоплательщики с ограниченной обязанностью, не обязанные подавать годовую декларацию, декларируют доходы от прироста стоимости индивидуальной декларацией (münferit beyanname), которая подаётся в течение 15 дней после получения дохода в налоговой инспекции по месту нахождения объекта, а налог уплачивается в срок подачи согласно платёжному календарю GİB. Система готовых деклараций принимает иностранные идентификационные номера, а брошюра говорит, что турецкие граждане, живущие за границей, владельцы «голубой карты» и иностранцы с иностранным идентификационным номером могут получить пароли электронного правительства в турецких представительствах.
Облагает ли этот доход налогом вторая страна, зависит от правил этой страны и от любого соглашения об избежании двойного налогообложения с Турцией, а применяется текст соглашения; правила различаются от лица к лицу.
| Статус | Облагается в Турции на | Порядок подачи для дохода от недвижимости | Источник |
|---|---|---|---|
| Налогоплательщик с полной обязанностью (место жительства в Турции или непрерывное пребывание более шести месяцев в году) | Доходы в Турции и за рубежом | Годовая декларация в марте следующего года | Закон 193, ст. 3-4; брошюра GİB |
| Налогоплательщик с ограниченной обязанностью (не осел в Турции) | Только доходы, полученные в Турции | Индивидуальная декларация в течение 15 дней после получения дохода, если годовая декларация не требуется | Закон 193, ст. 6-7; брошюра GİB |
| Иностранец, временно находящийся в Турции для определённого поручения, учёбы, лечения или поездки | Считается не осевшим, даже если находится более шести месяцев | Как для налогоплательщиков с ограниченной обязанностью | Закон 193, ст. 5 |
Сторона покупки при владении недвижимостью, включая процесс оформления титула (title deed) для покупателей за границей, рассмотрена в руководстве по дистанционному получению титула.
Компании, убытки и повторные продажи
Налог на прирост стоимости применяется к физическим лицам. Компания, продающая недвижимость, включает доход в свои корпоративные доходы. Закон о корпоративном налоге (Закон № 5520) ранее освобождал долю доходов от недвижимости, находившейся во владении не менее двух лет, в ст. 5(1)(e); консолидированный текст фиксирует, что ссылка на недвижимость в этом пункте была исключена ст. 19 Закона № 7456 от 14 июля 2023 года. Режим корпоративного налога в настоящее руководство не входит. Это различие важно, потому что правила для физических лиц и компаний строятся по разным законам.
Продажа акций компании, владеющей недвижимостью, — это отдельное отчуждение, охватываемое пунктом 4 повторной ст. 80 для физических лиц и корпоративными правилами для компаний. Она не равна продаже самой недвижимости.
Убытки трактуются узко. Статья 88 предусматривает, что убытки от источников дохода засчитываются против других источников, но убытки от «прочих доходов и поступлений» по ст. 80 исключены, и брошюра GİB повторяет, что убыток от прочих доходов нельзя зачесть против другого дохода. В примере C дохода нет вообще, поэтому декларировать нечего, а перенос убытка на будущее из-за недостачи не возникает.
Несколько продаж за короткий срок могут изменить классификацию. Брошюра связывает коммерческий доход с числом сделок, поэтому лицо, которое продаёт несколько объектов в одном году или в последовательные годы, оценивается по постоянству и цели, а не только по пятилетнему сроку каждого объекта.
Штрафы, заявленные цены и связанные налоги
Если налог не задекларирован вовремя, применяется Закон о налоговой процедуре. Статья 341 определяет налоговую потерю как неначисление налога вовремя или в надлежащей сумме из-за невыполнения налоговых обязанностей, а ст. 344 устанавливает штраф в размере однократной суммы потерянного налога. Та же статья снижает штраф до 50 процентов для деклараций, поданных после законного срока, кроме поданных после начала проверки или после передачи в оценочную комиссию. Статья 344 увеличивает кратность до трёх, когда речь идёт о действиях, перечисленных в ст. 359.
Цена в документе и фактически полученная цена могут различаться, и они служат разным целям. Пошлина за титул по Закону № 492 взимается с заявленной стоимости, которая не может быть ниже муниципальной налоговой стоимости объекта. Доход от прироста стоимости рассчитывается по фактически полученному возмещению деньгами и иными выгодами в соответствии с повторной ст. 81. Заявление более низкой цены в реестре доход не уменьшает; налоговые органы могут начислить налог по фактически полученному возмещению. Иначе говоря, цена, заявленная в реестре, и фактическая цена сделки выполняют в налоговой системе разные функции.
| Предмет путаницы | Что говорит правило | Источник |
|---|---|---|
| Освобождение предоставляется на каждый объект | Нет: это годовая сумма всех доходов лица от прироста стоимости | Повторная ст. 80, третий абзац |
| Индексация применяется всегда | Нет: только если рост цен производителей составляет 10% или более | Повторная ст. 81 |
| Пять лет начинаются с даты договора | Датой приобретения обычно является дата регистрации; фактическое использование может заменить её при наличии документов | Брошюра GİB, раздел 5 |
| Унаследованная недвижимость, проданная в течение пяти лет, облагается налогом | Нет: приобретена безвозмездно | Повторная ст. 80(1)(6) |
| Убыток можно зачесть против зарплаты | Нет: убытки от прочих доходов зачесть нельзя | Закон 193, ст. 88; брошюра GİB |
| Цена в документе определяет доход | Доход определяет фактически полученное возмещение | Повторная ст. 81 |
| Декларация нужна всегда | Декларация не требуется, если доход в пределах освобождения | Брошюра GİB, раздел 6 |
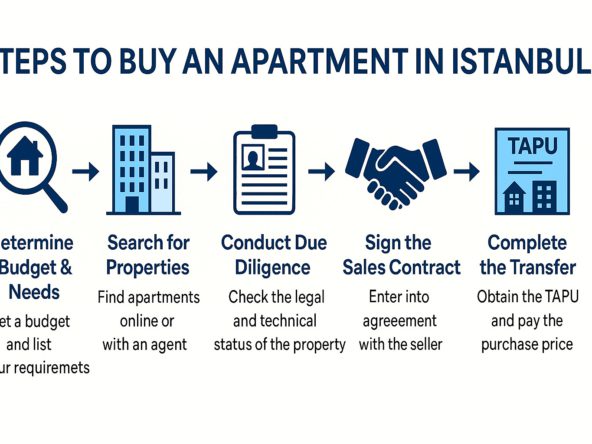
Об остальных расходах и налогах при владении турецкой недвижимостью и её продаже на сайте есть отдельные руководства: расходы и налоги при покупке, налоги при покупке дома и калькулятор налогов на недвижимость, в котором есть вкладка налога с продажи. Отдельные сроки владения по другим правилам, например по пути получения гражданства, рассмотрены в руководстве по гражданству за инвестиции и в руководстве по виду на жительство. О рыночном контексте см. обзор рынка за ноябрь 2026 года, раздел квартир на продажу в Турции и квартиры на продажу в Стамбуле. Оплата покупки в рассрочку рассмотрена в руководстве по рассрочке, а полный путь покупки — в руководстве для иностранных покупателей.
Часто задаваемые вопросы
Что такое налог на прирост стоимости в Турции?
Налог на прирост стоимости в Турции — это подоходный налог на доход от продажи недвижимости в течение пяти лет после её приобретения по повторной ст. 80 Закона № 193. Отдельной ставки нет: доход прибавляется к доходу года и облагается по шкале от 15 до 40 процентов после вычета годового освобождения.
Как долго нужно владеть объектом, чтобы не платить налог на прирост стоимости?
Продажа объекта, приобретённого за плату, выходит за рамки налога на прирост стоимости, когда с даты приобретения прошло пять полных лет. GİB считает по календарным дням, а датой приобретения обычно является дата регистрации в земельном реестре. Недвижимость, приобретённая безвозмездно, например по наследству, находится вне налога с самого начала.
Каков размер освобождения в 2026 году?
Для доходов, полученных в 2026 году, освобождение от налога на прирост стоимости составляет TRY 150 000; оно установлено Коммюнике № 332, опубликованным в Официальном вестнике 31 декабря 2025 года. Это годовая сумма на одно лицо. Брошюра GİB указывает TRY 120 000 для 2025 года.
Корректируется ли цена покупки на инфляцию?
Да, при условиях. Для налога на прирост стоимости повторная ст. 81 увеличивает стоимость на рост индекса внутренних цен производителей (Yİ-ÜFE) между месяцем, предшествующим приобретению, и месяцем, предшествующим продаже, но только если этот рост составляет 10 процентов или более. При росте ниже 10 процентов стоимость берётся как уплаченная.
Какова ставка налога на доход?
Единой ставки налога на прирост стоимости нет. После освобождения доход прибавляется к прочим доходам и применяется шкала ст. 103. На 2026 год шкала идёт от 15 процентов до TRY 190 000 до 40 процентов свыше TRY 5 300 000, как опубликовано в Коммюнике № 332.
Платит ли иностранный владелец налог на прирост стоимости?
Лицо, не осевшее в Турции, обязано платить налог на прирост стоимости в Турции с дохода, полученного там, и по ст. 7(7) продажа турецкой недвижимости является таким доходом. GİB указывает, что нерезидент, не обязанный подавать годовую декларацию, декларирует доход индивидуальной декларацией в течение 15 дней после его получения. Правило пяти лет в повторной ст. 80 относится ко всем физическим лицам.
Когда подаётся декларация и уплачивается налог?
Налог на прирост стоимости декларируется в марте года, следующего за продажей; для доходов 2025 года срок был с 1 по 31 марта 2026 года. Налог уплачивается двумя равными взносами в марте и июле, а для доходов 2025 года GİB называл 31 марта и 31 июля 2026 года.
Нужна ли декларация, если доход в пределах освобождения?
Нет. Что касается налога на прирост стоимости, GİB указывает, что доход ниже освобождения за год продажи не требует годовой декларации. Если доход превышает освобождение, декларация подаётся, а освобождение вычитается из декларируемого дохода.
Может ли убыток от продажи уменьшить другие налоги?
Нет. Для налога на прирост стоимости ст. 88 Закона № 193 исключает убытки от прочих доходов и поступлений из зачёта, а брошюра GİB указывает, что такие убытки нельзя вычесть из другого дохода. Продажа, при которой проиндексированная стоимость превышает цену, не даёт дохода от прироста стоимости и налога.
Облагается ли любая продажа второго объекта как доход от прироста стоимости?
Не обязательно. Несколько сделок, совершённых ради прибыли, или коммерческая организация могут превратить выручку в коммерческий доход, к которому применяются другие правила. Для разовой продажи физическим лицом действуют правила налога на прирост стоимости, изложенные в этом руководстве.
Дата проверки: 11 ноября 2026 г. Источники: Закон о подоходном налоге № 193 (база законодательства Администрации Президента); брошюра GİB о продаже недвижимости в течение пяти лет, февр. 2026; Официальный вестник от 31 дек. 2025, № 33124 (5-й повторный выпуск), Коммюнике № 332; Закон о налоговой процедуре № 213; Закон о корпоративном налоге № 5520; Закон о пошлинах № 492; Гражданский кодекс Турции № 4721; страница цен производителей CBRT; CBRT, ценовые изменения, октябрь 2026; календарь подачи деклараций и платежей GİB; Система готовых деклараций GİB; Цифровой налоговый офис GİB; Турецкий статистический институт (TÜİK); Главное управление земельного кадастра и реестра (TKGM).